Düşen hisseler karşısında düzenleyiciler finansman araçlarına yöneliyor
Çin'in finansal düzenleyicileri, ekimdeki satış dalgasının Şanghay Bileşik Endeksi'ni 3.600 puanın altına çekmesi ve iki teknoloji ve büyüme endeksinin ayı yüzde 20'yi aşkın kayıpla tamamlamasının ardından, mevcut borsa destek araçlarının kullanımını artırmayı görüşmek üzere 2 Kasım 2026'da iki toplantı düzenlemeyi planlıyor.
İçindekiler
- Düşen hisseler karşısında düzenleyiciler finansman araçlarına yöneliyor
- Ekimde kayıplar en çok büyüme hisselerinde görüldü
- İki araç piyasaya farklı kanallardan ulaşıyor
- Program 2024'ten bu yana nasıl gelişti?
- Daha uzun vadeli krediler, daha düşük nakit katkısı
- Şirket açıklamalarında 78,1 milyar yuanlık kredi düzenlemesi
- Büyük devlet yatırım gruplarının finansman kapasitesi artabilir
- Destek görüşmeleri daha geniş bir politika değişikliğine eşlik ediyor
- Kâr artışı da tablonun bir parçası
- Öne Çıkanlar
Çin Halk Bankası ile Çin Menkul Kıymetler Düzenleme Komisyonu'nun (CSRC), merkez bankasında seçili menkul kıymet şirketleri ve fon yöneticileriyle bir araya gelmesi bekleniyor. Görüşmelerin saat 09.00 civarında başlaması öngörülüyor. Bazı şirketlere toplantı bildirimi gönderildi.
İkinci toplantıda merkez bankası, Ulusal Finansal Düzenleme İdaresi, CSRC ve büyük bankalar, borsaya kote şirketlerin ve büyük hissedarların hisse almasına yardımcı olan bir kredi programında yapılabilecek değişiklikleri inceleyecek.
Görüşmeler, 2024'te devreye alınan iki aracı kapsıyor: menkul kıymet şirketleri, fon yöneticileri ve sigorta şirketlerine yönelik bir takas imkânı ile hisse geri alımlarında ve büyük hissedarların alımlarında kullanılan banka kredilerine yönelik merkez bankası yeniden finansmanı. Bu iki aracın toplam finansman üst sınırı Mayıs 2025'ten bu yana 800 milyar yuan olarak uygulanıyor.
Uygulamadaki temel mesele, bu kapasitenin ne kadarının finans kuruluşları üzerinden hisse alımlarına yönlendirilebileceği. Şirketler önemli tutarlarda borçlanma düzenlemelerini şimdiden duyururken, büyük bir devlet bankasının iki devlet sermaye yatırım grubu için ayrı ayrı 100 milyar yuana kadar yeni kredi limitleri belirlemeyi değerlendirdiği bildiriliyor.
2 Kasım'daki toplantılardan çıkacak herhangi bir karar henüz açıklanmadı. Bu nedenle finansman limitlerinde, borçlanma maliyetlerinde veya yararlanma koşullarında değişiklik yapılması hâlâ görüşme konusu; yatırımcıların bugün yararlanabileceği kesinleşmiş önlemler değil.
Ekimde kayıplar en çok büyüme hisselerinde görüldü
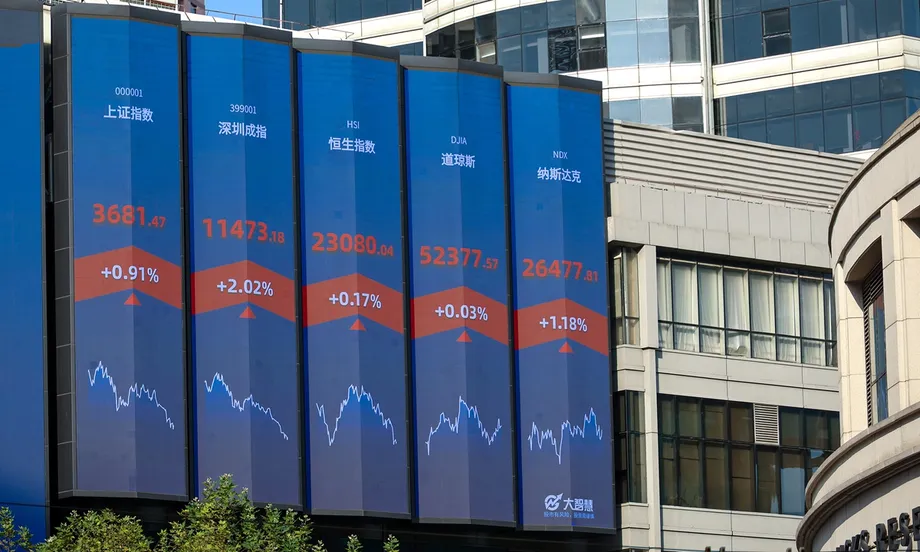
Şanghay Bileşik Endeksi 30 Ekim'de 3.599,02 puandan kapandı ve ekim ayındaki kaybı yüzde 6,33'e ulaştı. Shenzhen Bileşen Endeksi ayı yüzde 15,94 düşüşle tamamlarken, ChiNext Endeksi ile STAR Bileşik Endeksi'nin her biri yüzde 20'den fazla geriledi.
Shenzhen Bileşen Endeksi'nin aylık yüzdesel kaybı, Şanghay Bileşik Endeksi'nin kaybının yaklaşık iki buçuk katı oldu. ChiNext ve STAR Bileşik endekslerindeki yüzde 20'yi aşan kayıplar Şanghay'daki düşüşün üç katından fazlaydı. Bu tablo, satış baskısının piyasanın farklı kesimlerine eşit dağılmadığını gösterdi.
Shenzhen Bileşen Endeksi, ChiNext ve STAR Bileşik Endeksi de 30 Ekim'de yakın dönemin en düşük seviyelerini gördü. Alım yapmayı değerlendiren şirketler ve hissedarlar açısından planlanan toplantılar, piyasa stresi dönemlerinde alımları desteklemek üzere tasarlanan finansman düzenlemelerini yeniden gündeme taşıyor.
Uluslararası teknoloji hisseleri de baskı altındaydı. Nasdaq Bileşik Endeksi 30 Ekim'de yüzde 2,86, Philadelphia Yarı İletken Endeksi ise yüzde 7,2 geriledi. Bu düşüşler, kasım ayındaki toplantılar öncesinde Çinli yatırımcıların karşı karşıya olduğu piyasa koşullarının bir parçasıydı.
İki araç piyasaya farklı kanallardan ulaşıyor
Menkul Kıymetler, Fonlar ve Sigorta Şirketleri Takas İmkânı (SFISF), uygun finans kuruluşlarına yönelik. Bu imkân, kuruluşların varlıklarını teminat göstererek merkez bankası düzenlemesi aracılığıyla daha kolay kullanılabilir likidite elde etmesine ve hisse yatırımlarını finanse etme kapasitelerini artırmasına olanak tanıyor.
Likidite, ödemeleri karşılamak veya alım yapmak için kullanılabilecek para ya da hızla paraya çevrilebilen varlıklar anlamına geliyor. Bir kuruluş değerli yatırımlara sahip olsa da ek hisse alabilmek için önce finansmana ihtiyaç duyabilir.
Hisse geri alımı ve pay artırımı programı ise bankalar üzerinden işliyor. Bankalar, uygun borsaya kote şirketlere ve büyük hissedarlara kredi veriyor; merkez bankası da bu kredileri desteklemek üzere yeniden finansman sağlıyor. Geri alım, bir şirketin kendi hisselerini satın almasıdır. Pay artırımı ise mevcut bir hissedarın daha fazla hisse almasıdır.
2 Kasım'daki iki toplantı bu farklı kanalları ele alacak. Menkul kıymet şirketleri ve fon yöneticileri sermaye piyasasını destekleme araçlarının kullanımını görüşürken, bankalar geri alım ve pay artırımı programının koşullarını inceleyecek.
Yatırımcılar açısından kanal önemli; çünkü finansman farklı alıcılara ulaşıyor. Araçlardan biri hisse yatırımı yapan finans kuruluşlarını desteklerken diğeri şirketlerin ve büyük hissedarların, borsaya kote belirli hisseleri satın almasını finanse etmelerine yardımcı oluyor.
Program 2024'ten bu yana nasıl gelişti?
Çin Halk Bankası Başkanı Pan Gongsheng, 24 Eylül 2024'te Devlet Konseyi Enformasyon Ofisi'nde düzenlenen bilgilendirme toplantısında iki araca yönelik planları açıkladı. Ayrıntılı uygulama düzenlemeleri bir aydan kısa süre sonra duyuruldu.
Geri alım yeniden finansman programı 300 milyar yuanlık üst sınır, yıllık yüzde 1,75 merkez bankası kredi faizi ve uzatma imkânı bulunan başlangıçta bir yıllık vade ile başladı. Yüzde 1,75, merkez bankasının başlangıçtaki yeniden finansman faiziydi; şirketler ve hissedarların kullandığı kredileri ise bankalar ayrıca sağlıyor.
- 24 Eylül 2024: Pan, iki borsa destek aracının oluşturulacağını açıkladı.
- 18 Ekim 2024: Düzenleyiciler, geri alım yeniden finansman programı ve SFISF için uygulama bildirimlerini yayımladı.
- Mayıs 2025: 500 milyar yuanlık takas imkânı üst sınırı ile 300 milyar yuanlık yeniden finansman üst sınırının toplamda kullanılmasına izin verildi.
- 30 Ekim 2026: Wu Qing, piyasa istikrarı çağrısı yapan CSRC toplantısına başkanlık etti; merkez bankası da para piyasası işlemlerinde değişiklikler açıkladı.
- 2 Kasım 2026: Düzenleyiciler, menkul kıymet şirketleri, fon yöneticileri ve bankalarla ayrı görüşmeler yapmayı planlıyor.
Mayıs 2025'teki düzenleme, toplam 800 milyar yuanlık üst sınır içinde esneklik sağladı. Daha önce takas imkânına 500 milyar yuan, yeniden finansmana ise 300 milyar yuan ayrılmıştı. Bu tutarların birlikte kullanılmasına izin verilmesi, ilk belirlenen toplam tutarı artırmadan farklı türdeki kuruluşlardan gelen talebi karşılamayı kolaylaştırdı.
Daha uzun vadeli krediler, daha düşük nakit katkısı
Düzenleyiciler katılımı teşvik etmek için bazı koşulları şimdiden değiştirdi. Geri alım ve pay artırımlarına yönelik banka kredilerinin azami vadesi bir yıldan üç yıla çıkarıldı. Böylece geri alımların şirketlerce gerçekleştirilmesi için öngörülen daha uzun dönemlerle geri ödeme takvimlerinin uyumu artırıldı.
Borçlunun kendi kaynaklarından karşılaması gereken pay yüzde 30'dan yüzde 10'a indirildi. Basitleştirilmiş bir örnekte, 100 yuanlık bir alım için borçlu 30 yuan yerine 10 yuan katkıda bulunacak; programın kurallarına ve banka onayına bağlı olarak kalan tutarın daha büyük bölümü krediyle karşılanabilecek.
Bankalar ayrıca şirketleri teminat gösterilen varlıklara daha az dayanarak mali güçleri ve kredibiliteleri üzerinden değerlendirmeye teşvik edildi. Bu yaklaşım, bilançosu sağlam ancak teminat olarak gösterebileceği varlıkları daha sınırlı olan bir şirketin krediye erişimini kolaylaştırabilir.
Devlet sermaye işletme platformları da uygun borçlular arasına eklendi. Devletin yatırım portföylerini yöneten bu kuruluşlar, büyük hissedarların hisse alımlarını finanse edebilmesi için programa yeni bir kanal kazandırıyor.
Dolayısıyla kasım ayındaki toplantılar, birkaç tur düzenlemenin ardından yapılıyor. Kullanım ve kredi koşullarına odaklanılması, bankalar ile borçluların alacağı pratik kararları gündeme taşıyor: Finansman uygun maliyetli mi, geri ödeme vadeleri alım planlarına uyuyor mu ve kuruluşlar yeni taahhütlere girmeye istekli mi?
Şirket açıklamalarında 78,1 milyar yuanlık kredi düzenlemesi
2026'nın ilk on ayında 300'den fazla A hissesi şirketi, geri alım veya pay artırımı kredilerini içeren açıklamalar yaptı. Wind verileri kullanılarak hazırlanan bir derlemeye göre, açıklanan azami kredi tutarlarının toplamı 78,1 milyar yuana ulaştı.
Haier Smart Home'un özel kredi tutarı 5 milyar yuana ulaştı. BOE Technology ise toplam 5,9 milyar yuanlık iki özel kredi aldı. Bu tutarlar birlikte 10,9 milyar yuan ediyor ve açıklanan 78,1 milyar yuanlık toplamın yaklaşık yüzde 14'üne karşılık geliyor.
78,1 milyar yuanlık rakam, şirket açıklamalarındaki üst limitlerin toplamı. Fiilen kullanılacak kredi tutarı ve yapılacak hisse alımları, şirketlerin planlarını nasıl uygulayacağına bağlı. Bu nedenle para piyasaya açıklama tarihinde değil, zaman içinde aktarılabilir.
Hisse fiyatlarının baskı altında kaldığı dönemlerde talep daha önce artmıştı. Nisan 2025'teki piyasa stresi sırasında geri alım ve pay artırımı finansmanına yönelik başvurular yükseldi. Temmuz 2026'da ise devlet sermaye işletme platformlarının daha fazla kullanıma yönelmesi, bir başka oynaklık döneminde aylık işlem hacminin artmasına katkıda bulundu.
Bu örnekler planlanan görüşmelerin zamanlamasını açıklamaya yardımcı oluyor. Düzenleyiciler, satış baskısının yeniden arttığı bir dönemde, piyasa düşüşleri sırasında kuruluşların daha önce kullandığı araçları yeniden değerlendiriyor.
Büyük devlet yatırım gruplarının finansman kapasitesi artabilir
Adı açıklanmayan çok büyük bir devlet bankasının, China Reform Holdings ve China Chengtong Holdings için geri alım ve pay artırımı kredilerine yönelik ek limitler planladığı bildiriliyor. İki grubun her biri için 100 milyar yuana kadar yeni bir limit belirlenebilir.
Her iki limit de bu seviyeye ulaşırsa toplam 200 milyar yuan eder. Kredi limiti bir kuruluşa borçlanma olanağı sağlar; fiilen kullanılacak tutar ise borçlanma kararlarına, banka koşullarına ve yatırım planlarına bağlıdır.
Olası genişleme, devlet sermaye işletme platformlarının rolünü daha da öne çıkarıyor. Bu kuruluşların programa alınması, bankaların yalnızca borsaya kote şirketlere ve uygun diğer büyük hissedarlara değil, büyük devlet yatırım gruplarına da alım finansmanı sağlamasına imkân tanıyor.
Bir menkul kıymet şirketinin eski başekonomisti Li Daxiao, destek araçlarının piyasanın mevcut büyüklüğüne göre uyarlanması gerektiğini savundu. Önerileri arasında daha cazip faiz oranları, daha uzun kullanım süreleri ve menkul kıymet şirketleri ile fon yöneticilerini katılıma teşvik edecek uygulamalar bulunuyor. Bunlar, açıklanmış düzenleyici değişiklikler değil, bir piyasa yorumcusunun önerileri.
Destek görüşmeleri daha geniş bir politika değişikliğine eşlik ediyor
CSRC Başkanı Wu Qing, 30 Ekim'de düzenleyici kurumun Parti komitesinin genişletilmiş toplantısına başkanlık etti. Toplantıda piyasa ve beklentilerin istikrara kavuşturulması, yatırım ve finansmanı etkileyen reformların derinleştirilmesi ve piyasa genelindeki denetimin iyileştirilmesi çağrısı yapıldı.
Aynı gün Çin Halk Bankası, 2 Kasım'da yürürlüğe girecek rutin para piyasası işlemlerindeki değişiklikleri duyurdu. Merkez bankası, kurumların miktar teklifinde bulunacağı, sabit faizli gecelik ters repo işlemlerini her iş günü gerçekleştireceğini ve faizin şu anda yüzde 1,25 olduğunu açıkladı.
Ters repo işlemi, merkez bankasının menkul kıymetler karşılığında finansal sisteme kısa vadeli nakit sağlama yöntemlerinden biridir. Gecelik faiz, kısa vadeli paranın maliyetine ilişkin merkez bankasının temel göstergesi olan başlıca politika faizi hâline gelecek.
Yedi gün vadeli işlemler, toplam tutarı sabit ve farklı faiz oranlarında teklif sunulan ihalelere dönüştürülecek. Bu işlemler ağırlıklı olarak vergi ödeme dönemlerinde ve ay sonlarında yapılacak. Belirtilen diğer imkânların faizleri ise gösterge faizin mevcut üzerindeki veya altındaki marjları korunarak gecelik faize göre hesaplanacak.
Para piyasasındaki bu değişiklikler, finansal sistem genelinde nakdin maliyeti ve arzıyla ilgili. Borsa araçları ise uygun kuruluşlar, şirketler ve hissedarlar için finansmanı hedefliyor. Dolayısıyla 2 Kasım'da hem rutin para politikası işlemlerinde bir değişiklik başlayacak hem de hisse senetlerine yönelik daha hedefli destek ele alınacak.
Kâr artışı da tablonun bir parçası
31 Ekim itibarıyla Şanghay ve Shenzhen borsalarında işlem gören 5.224 şirket, 2026'nın ilk dokuz aylık sonuçlarını açıklamıştı. Bu şirketlerin toplam geliri 56,6 trilyon yuana, net kârı ise 5,1 trilyon yuana ulaştı. Bu tutarlar bir yıl öncesine göre sırasıyla yüzde 5,8 ve yüzde 8,5 artış anlamına geliyor.
Hem toplam büyüklükler hem de büyüme oranları 2022'den bu yana en yüksek seviyelerdeydi; şirketlerin yüzde 73'ü kâr açıkladı. Sonuçlarını açıklamış olan 614 STAR Market şirketinde gelir yüzde 41,88 artışla yaklaşık 1,515 trilyon yuana, net kâr ise yüzde 474,56 artışla 223,52 milyar yuana çıktı. Birden fazla piyasada işlem gören üç şirketin sonuçlarını kasım ayında açıklaması planlanıyordu.
GF Securities Başstrateji Analisti Liu Chenming, son düzeltmenin başlıca nedeninin duyarlılık ve finansman baskıları olduğunu, şirketlerin temel göstergelerinde ise tersine dönüş yaşanmadığını savundu. Kâr verileri, yatırımcıların şirket performansını değerlendirirken piyasa destek finansmanının erişilebilirliğini de neden hesaba kattığını gösteriyor.
Nankai Üniversitesi Finans ve Kalkınma Enstitüsü Direktörü Tian Lihui, daha önce geri alım amaçlı yeniden finansmanın likiditeyi artırıp finansman maliyetlerini düşürebileceğini ve borsaya kote şirketlerle büyük hissedarları hisse almaya teşvik edebileceğini açıklamıştı. Böylece desteğin somut bir kanalı oluşuyor: Daha ucuz veya daha erişilebilir finansman, alım yapmak isteyenlerin bu planlarını gerçekleştirmesine yardımcı olabiliyor.
Planlanan bir sonraki adım 2 Kasım'daki görüşmeler. Şirketler, bankalar ve fon yöneticileri açısından belirleyici olacak ayrıntılar, finansmanın hangi koşullarla sağlanabileceği ve kuruluşların bu finansmanı kullanmak için hangi taahhütlerde bulunacağı.
Öne Çıkanlar
- Çin, sermaye piyasası destek araçlarını ve hisse alım kredilerini görüşmek üzere 2 Kasım'da iki toplantı düzenlemeyi planlıyor.
- Şanghay Bileşik Endeksi ekimde yüzde 6,33 düştü; ChiNext ve STAR Bileşik endekslerinin her biri yüzde 20'den fazla kayıp yaşadı.
- Takas imkânı ve geri alım yeniden finansman programının toplam üst sınırı 800 milyar yuan.
- 300'den fazla şirket, ocak-ekim döneminde toplam azami tutarı 78,1 milyar yuana ulaşan ilgili kredi düzenlemelerini duyurdu.
- Büyük bir devlet bankası, China Reform ve China Chengtong için ayrı ayrı 100 milyar yuana kadar yeni kredi limiti belirlemeyi değerlendiriyor.
- Merkez bankasının mevcut yüzde 1,25 faizle her gün gerçekleştireceği gecelik ters repo işlemlerinin de 2 Kasım'da başlaması planlanıyor.