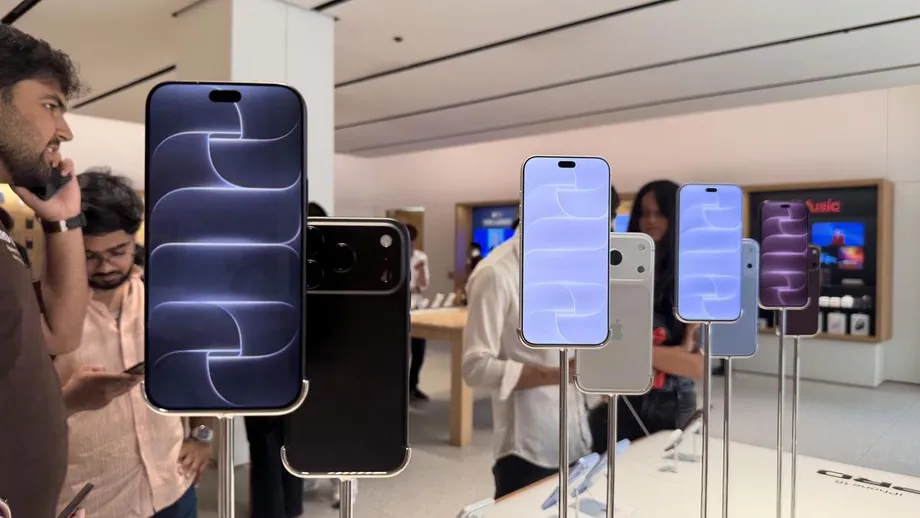
Hindistan’da en ağır darbeyi uygun fiyatlı telefon pazarı aldı
Counterpoint Research’e göre Hindistan’da akıllı telefon sevkiyatı, rekor düzeye çıkan bellek çipi fiyatlarının cihazları pahalılaştırması ve tüketicilerin telefonlarını yenilemeyi ertelemesiyle Temmuz-Eylül 2026 döneminde geçen yılın aynı dönemine kıyasla yüzde 20 düştü. 20.000 rupinin altındaki sevkiyatlar yüzde 47 geriledi ve bu durum, geleneksel olarak pazarı sürükleyen uygun fiyatlı cihazlar üzerinde en büyük baskıyı yarattı.
İçindekiler
- Hindistan’da en ağır darbeyi uygun fiyatlı telefon pazarı aldı
- Çip maliyetleri satın alma kararlarını neden değiştiriyor?
- Daha az bütçe dostu model, daha pahalı seçenekler
- Diwali öncesinde sevkiyatlar neden düştü?
- Büyük rakipler geri çekilirken Samsung liderliğe yükseldi
- Daralan pazarda premium modellere de alıcı çıkıyor
- Çinli markaların payı düşerken Hint markalarına alan açılıyor
- Satış fırsatını kalıcı bir işe dönüştürmek
- Bayram dönemi indirimlerinin ardından alıcıları neler bekliyor?
- Öne çıkanlar
Omdia, akıllı telefon pazarında yüzde 26’lık daha büyük bir düşüşle 35,8 milyon adede gerileme tahmininde bulundu. Bu, 2016’dan bu yana görülen en düşük üçüncü çeyrek hacmi oldu. Her iki araştırma şirketi de bayram dönemi alışveriş sezonu başlarken çeyreğin zorlu geçtiğini belirtti. Üreticiler dağıtım kanallarındaki stokları azaltırken kârlılığı korumaya daha fazla odaklandı.
Counterpoint’in Monthly India Smartphone Tracker verilerine göre Samsung, dokuz çeyrek sonra yeniden ilk sıraya yükselerek sevkiyatların yüzde 17’sini gerçekleştirdi. Büyük rakiplerin bütçe dostu model seçeneklerini azaltmasıyla Hint markaları da pazar payı kazandı. Ancak bütçesi kısıtlı alıcılar daha az sayıda uygun fiyatlı yeni modelle ve bazı mevcut seçeneklerdeki fiyat artışlarıyla karşı karşıya kaldı.
Counterpoint, 2026 genelinde sevkiyatların yaklaşık yüzde 13 daralmasını bekliyor. Bayram dönemi indirimlerinin ardından yeni fiyat artışları gelebilir ve daralma 2027’ye uzayabilir. Tüketicilerin önündeki pratik tercih giderek zorlaşıyor: Daha fazla harcamak, daha az özellikle yetinmek ya da eski telefonu daha uzun süre kullanmak.
Çip maliyetleri satın alma kararlarını neden değiştiriyor?
Bellek bileşenleri, akıllı telefonların uygulamaları çalıştırmasına ve fotoğraf, video gibi dosyaları depolamasına yardımcı olur. Bu bileşenler pahalılaştığında üreticiler artan maliyetin ne kadarını üstleneceklerine, ne kadarını fiyat artışlarıyla tüketiciye yansıtacaklarına ya da cihazların teknik özelliklerini değiştirerek ne ölçüde dengeleyeceklerine karar vermek zorunda kalıyor.
Counterpoint Research araştırma analisti Shubham Singh, fiyat artışlarının Hindistan’ın en geniş müşteri kitlesini nasıl etkilediğini şöyle anlattı:
Artan bileşen maliyetleri cihaz fiyatlarını yükseltti; bu da özellikle 15.000 rupi altındaki segmentte karşılanabilirlik üzerindeki baskıyı artırıp geleneksel kitlesel pazar hacmini zayıflattı.
Counterpoint, tüketicilerin daha seçici davranmaya ve telefonlarını yenileme aralıklarını uzatmaya başladığını belirledi. 20.000 rupinin altındaki segmentte görülen yüzde 47’lik düşüşte, fiyat artışlarının ardından bazı modellerin daha pahalı fiyat dilimlerine geçmesi de etkili oldu. Özelliklerinde kayda değer bir iyileşme olmasa bile, daha önce alıcının bütçesine uyan bir telefon artık bütçeyi aşabiliyor.
Üreticiler daha ucuz cihaz seçeneklerini azaltıp 4G telefonlara ve daha düşük teknik özelliklere sahip modellere yönelerek karşılık verdi. Omdia baş analisti Sanyam Chaurasia, şirketlerin maliyetleri kontrol etmek için dört ila beş çeyrektir teknik özellikleri düşürdüğünü söyledi. Bu nedenle alıcılar, alışık oldukları fiyat seviyesini korumak için beklediklerinden daha az bellek, depolama alanı veya başka donanım özelliklerini kabul etmek zorunda kalabilir.
Daha az bütçe dostu model, daha pahalı seçenekler
TechArc’ın model lansmanlarına ilişkin verileri, ürün çeşitliliğinin ne kadar değiştiğini gösteriyor. 2026’nın üçüncü çeyreğinde 10.000 rupinin altında yalnızca yedi akıllı telefon modeli piyasaya sürüldü. Pazarın diğer ucunda ise 100.000 rupi ve üzeri fiyatla tanıtılan varyantların sayısı ikinci çeyrekte beşken üçüncü çeyrekte 26’ya çıktı.
Tek bir çeyrekte piyasaya sürülen pahalı varyantların sayısı beş kattan fazla arttı. TechArc, eşdeğer ürünleri karşılaştırdığında lansman fiyatlarının bir yıl öncesine göre yüzde 14 yükseldiğini de belirledi. Bu oran, premium model lansmanlarının artışından bağımsız fiyat yükselişlerine dair bir ölçü sunuyor.
Lava’nın yaşadıkları, giriş seviyesi fiyatları üzerindeki baskıyı ortaya koyuyor. Şirketin giriş seviyesi 5G akıllı telefonunun fiyatı, artan bileşen maliyetleri nedeniyle 7.999 rupiden 14.499 rupiye çıktı. Bu, 6.500 rupi ya da yaklaşık yüzde 81’lik bir artış anlamına geliyor. Şirket, maliyetleri yönetmek için bileşen tercihlerini değiştirdiğini, yazılımı iyileştirdiğini ve tedarik süreçlerini stratejik biçimde yürüttüğünü söyledi.
Counterpoint, büyüme fırsatlarının giderek premium ve üst orta fiyat segmentlerinde yoğunlaşmasını bekliyor. Üreticiler bu segmentlerde bileşen maliyetlerini telafi etmek için daha fazla hareket alanına sahipken, daha ucuz segmentlerdeki alıcıların bütçelerini artırma imkânı daha kısıtlı. Sonuç olarak, pazar daha pahalı seçenekler sunarken geleneksel yüksek satış hacimlerini sağlayan kaynak zayıflıyor.
Diwali öncesinde sevkiyatlar neden düştü?
Akıllı telefon sevkiyatı, distribütörler ve perakendeciler dâhil olmak üzere satış kanallarına ulaşan cihazları ifade eder. Müşterilerin satın alımları daha sonra gerçekleşir. Bu nedenle üreticilerin mağazalara ne kadar stok göndereceğine ilişkin kararları, zayıflayan tüketici talebinin yanı sıra çeyreklik düşüşü de açıklamaya yardımcı oluyor.
Counterpoint, markaların Diwali öncesinde kâr marjlarını korumaya, ürün yelpazelerini sadeleştirmeye ve stokları düşük tutmaya öncelik verdiğini belirtti. Omdia da Diwali’nin bu yıl daha geç tarihe denk gelmesinin bayram dönemi için yapılan stoklamanın bir bölümünü, Temmuz-Eylül raporlama döneminin dışında kalan Ekim ayına kaydırdığını söyledi.
Perakendeciler zor bir dengeyle karşı karşıya kaldı: Bayram dönemi talebini karşılayacak kadar stok tutmak, ancak pahalı envanterin satılmadan kalmasına yol açacak kadar fazla stok yapmamak. Tekrarlanan fiyat değişiklikleri, özellikle uygun fiyatlı modellere bağımlı markalar için planlamayı zorlaştırdı.
Baskının nasıl geliştiği şöyle sıralanabilir:
- Nisan-Haziran 2026: Omdia’ya göre Çinli markalar Hindistan akıllı telefon pazarının yüzde 71’ini elinde tuttu. TechArc ise 100.000 rupi ve üzeri fiyatlı beş varyantın piyasaya sürüldüğünü belirledi.
- Temmuz-Eylül 2026: Omdia 35,8 milyon adet sevkiyat tahmininde bulunurken Counterpoint, 20.000 rupinin altındaki segmentte yüzde 47 düşüş ölçtü.
- Ekim 2026: Piyasa değerlendirmelerinde bayram dönemi için temkinli stoklama yapıldığı ve stok biriktirmenin bir bölümünün ekim ayına kaydığı belirtildi.
- Bayram dönemi indirimlerinin ardından: Counterpoint yeni fiyat baskısı ve 2027’de zorlu bir pazar bekliyor.
Büyük rakipler geri çekilirken Samsung liderliğe yükseldi
Counterpoint’e göre Samsung’un sevkiyat payı bir yıl önceki yüzde 13 seviyesinden yüzde 17’ye yükseldi. Hem çevrim içi hem de fiziksel mağazalardaki satışlarıyla Galaxy A serisi ve görece ölçülü fiyat artışları, şirketin yeniden liderliğe yükselmesine yardımcı oldu. Counterpoint, en büyük beş marka arasında yıllık sevkiyat artışı kaydeden tek markanın Samsung olduğunu belirtti.
iQOO hariç Vivo, yüzde 16’yla ikinci sırada yer aldı; bu oran geçen yıl yüzde 20’ydi. Oppo, bir yıl önceki yüzde 13’e kıyasla yüzde 12 payla onu izledi. Xiaomi ve Poco birlikte yüzde 12 pay aldı; Xiaomi’nin payı yüzde 8, Poco’nun ise yüzde 4 oldu. Apple’ın payı bir önceki yılki yüzde 9’dan yüzde 8’e geriledi.
Omdia’nın sevkiyat tahminlerinde Samsung, Galaxy A07, A17 ve A27’nin desteğiyle 6,7 milyon cihaza ulaştı. Vivo 6,4 milyon cihaz sevk ederek yüzde 34 düşüş kaydetti; Omdia bu düşüşü en büyük beş marka arasındaki en sert gerileme olarak nitelendirdi. Oppo’nun sevkiyatı yüzde 24 düşüşle 4,9 milyona, Xiaomi’ninki ise yüzde 28 düşüşle 4,7 milyona indi.
Vivo, tekrarlanan fiyat artışları ve giriş seviyesi modellerdeki sınırlı tedarik nedeniyle zorlandı. Oppo’nun daha pahalı Reno16 serisi, üst fiyat segmentlerine yönelmesini desteklerken Xiaomi fiyat, RAM ve depolama alanı konusunda zor kararlarla karşı karşıya kaldı. Counterpoint, Poco dâhil Xiaomi’nin 10.001 ila 20.000 rupi aralığında yine lider olduğunu söyledi.
Counterpoint’e göre Oppo, 20.000 rupi üzerindeki segmentte yüzde 100’ü aşan büyüme de kaydetti. Bu performans, bütçe dostu telefon satışları zayıflarken toplam sevkiyatları düşen bir markanın daha pahalı cihazlarda nasıl büyüyebildiğini gösteriyor.
Daralan pazarda premium modellere de alıcı çıkıyor
Counterpoint’e göre Apple’ın iPhone 18 Pro serisinin ilk satışları, piyasaya çıktığında iPhone 17 Pro ailesinin satışlarını yaklaşık yüzde 20 aştı. Apple ürün yelpazesindeki fiyatları ayarlarken eski iPhone 17 serisine yönelik talep de devam etti.
Omdia, Apple’ın çeyreklik sevkiyatını 3,9 milyon cihaz olarak tahmin etti. iPhone 16 ve iPhone 17’ye yönelik talep, beklenen fiyat artışları öncesi yapılan stoklama ve iPhone 18 Pro ile Pro Max’in çeyreğin sonlarında piyasaya çıkması bu rakamı destekledi. Para iadesi teklifleri, takas bonusları ve finansman seçenekleri alıcıların satın alma maliyetini yönetmesine yardımcı oldu.
Pixel 11 cihazlarının katkısıyla Google’ın sevkiyatları yüzde 50’den fazla artarken itel yüzde 88 büyüme kaydetti. Akıllı telefon yonga setlerinde yüzde 45 payla MediaTek lider oldu. Üreticiler daha ucuz telefonlarda kârlılığı korumanın yollarını ararken Unisoc yeniden güç kazandı.
Omdia’nın tüketici araştırması, Hindistan’daki katılımcıların yaklaşık 10’da 4’ünün yararlı yapay zekâ özellikleri için daha fazla ödemeyi düşüneceğini ortaya koydu. Bu, üreticilere telefon yenileme talebini teşvik etmek için olası bir gerekçe sunuyor. Ancak her iki araştırma şirketinin aktardığı mevcut satın alma kararları yakından fiyat, finansman ve yeni telefonun sağlayacağı faydayla bağlantılı olmaya devam ediyor.
Çinli markaların payı düşerken Hint markalarına alan açılıyor
Omdia’nın tahminine göre Çinli markalar Hindistan akıllı telefon sevkiyatlarının yüzde 68’ini oluşturdu. Bu oran bir yıl önce yüzde 75, önceki çeyrekte ise yüzde 71’di. Counterpoint, Çinli markaların payını yüzde 67 olarak ölçtü. Bu, 2019’un ilk çeyreğinden bu yana görülen en düşük oran oldu. Omdia’nın yıllık karşılaştırmasında yedi puanlık düşüş kaydedildi.
Counterpoint verisini Madhav Sheth’in de aktardığına göre Hint markalarının toplam payı yüzde 2’den yüzde 7’ye yükseldi. Aynı araştırma şirketine atfedilen çelişkili başka bir veride ise payın yüzde 3’ten yüzde 15’e çıktığı belirtildi, ancak farklı toplamların nedeni açıklanmadı. Counterpoint Araştırma Direktörü Tarun Pathak, Hint markalarının katkısının yaklaşık yüzde 95’ini Lava ve Ai+’ın oluşturduğunu söyledi.
Sevkiyatları yüzde 306 artan Ai+, en hızlı büyüyen marka oldu. Bu, bir önceki yılın seviyesinin dört katından biraz fazlasına denk geliyor. Counterpoint bu artışı daha geniş ürün yelpazesine, güçlü pazarlamaya ve artan görünürlüğe bağladı. Marka Temmuz 2025’te piyasaya çıktığı için karşılaştırmada başlangıç seviyesi görece düşüktü.
Ai+’ın arkasındaki şirket NxtQuantum Shift Technologies’in Üst Yöneticisi Madhav Sheth, bu zorluğun farkında olduklarını söyledi:
Başlangıç seviyemizin görece düşük olması nedeniyle bu ivmeyi sürdürmek zor olabilir. Ancak Hint markalarının köklü ve saygın küresel oyuncularla rekabet edebilmesi için alan açan daha büyük bir dönüşümün parçası olmaktan mutluyuz.
Mivi ve Boltt, eylül çeyreğinde 15.000 rupi altındaki alıcıları hedefleyerek akıllı telefon pazarına girdi. Lava, içinde bulunulan mali yılda satışlarının iki kattan fazla arttığını bildirdi. Yerli şirketler, köklü rakiplerin bütçe dostu ürün yelpazelerini daraltmasıyla seçenekleri azalan müşterilere ulaşmaya çalışıyor.
Satış fırsatını kalıcı bir işe dönüştürmek
Omdia, küçük yerli markaların çeyrek başına yaklaşık 300.000 ila 500.000 telefon sevk ettiğini tahmin ediyor. Bu seviyenin ötesine geçmek için güvenilir stok, daha geniş perakende ağı, satıcılar açısından sürdürülebilir kâr marjları ve daha fazla müşteriye hizmet verebilecek onarım hizmetleri gerekiyor.
Pathak, ilk satın alımın ardından alıcıları elde tutmak için ürün geliştirme ve müşteri hizmetlerinin önemli olacağını söyledi. Gereklilikleri şöyle sıraladı:
Hint markaları araştırma ve geliştirmeye, ürün kalitesine ve ölçeklenebilir müşteri hizmetleri operasyonlarına yatırım yapmalı.
Hindistan’ın üretim altyapısı, yerli markalara on yıl öncesine kıyasla daha güçlü bir temel sunuyor. Cep telefonu üretimi 2014-2015 dönemindeki 18.000 crore rupiden 2025-2026 döneminde 6,27 lakh crore rupiye ulaştı. İhracat da on yıl önceki yaklaşık 1.500 crore rupiden 2,59 lakh crore rupi civarına çıktı.
Ağustos ayında açıklanan 62.500 crore rupilik Cep Telefonu Üretim Programı, 2026-2027 mali yılından 2030-2031 mali yılına kadar devam edecek. Markalara yönelik destek kapsamında, uygun şirketlere şartları karşılayan satışlarda yüzde 5 teşvik, Hint tasarımı ve araştırması için ek yüzde 3, yerli tedarik içinse yüzde 1,5’e kadar teşvik sunuluyor.
Programa katılmak için Hint mülkiyeti, yönetim kontrolü, fikrî mülkiyet ve şirket içi tasarım kapasitesine ilişkin şartları karşılamak gerekiyor. Lava, ekran ve kamera modülleri, devre kartları ve kasalar dâhil bileşenlere beş yılda yaklaşık 1.100 crore rupi yatırım yapmayı planlıyor. Micromax’ın üretim kolu Bhagwati Products ise Huaqin’le birlikte Greater Noida’da tesisler kurmayı planlıyor. Bu yatırımlar, tekrar alışveriş yapan müşteriler kazanma hedefinin yanı sıra telefonların üretildiği fabrikalara ve kullanılan bileşenlere odaklanıyor.
Bayram dönemi indirimlerinin ardından alıcıları neler bekliyor?
Counterpoint’in 2026’da pazarın yaklaşık yüzde 13 daralacağı tahmini, yüksek fiyatlar ve telefon yenilemelerinin ertelenmesi baskısının sürmesine dayanıyor. Omdia ise 2027’de düşük tek haneli oranlarda ek bir düşüş bekliyor.
Counterpoint Araştırma Direktörü Tarun Pathak, maliyetlerin ve bayram dönemi alışverişinin ardından yaşanan olağan yavaşlamanın pazarı olumsuz etkileyeceğini söyledi:
Bayram sonrası mevsimsel yavaşlama baskıyı artıracak. Yüksek bileşen maliyetlerinin de bayram dönemi indirimlerinin ardından yeni bir fiyat artışı dalgasına yol açması muhtemel.
Üreticilerin bir sonraki fiyat artışlarının tarihleri veya tutarları açıklanmadı. Perakende fiyatları yeni model lansmanlarına, elde kalan stoklara, rekabete ve kampanyalara bağlı olacak. Perakendeciler mevcut modellerin stoklarını eritmeye çalışırken indirimler de sürebilir.
Peşin fiyatlar yükseldikçe takas tekliflerinin, faizsiz olarak tanıtılan taksit planlarının ve perakendeci kampanyalarının öneminin artması bekleniyor. Yıpranmış cihazını yenileyen tüketiciler bu tekliflerle peşin ödemeyi zamana yayabilir veya tutarı azaltabilir. Temel tercih ise değişmiyor: Mağazalara daha az sayıda uygun fiyatlı model gelirken bir hanenin bütçesine hangi fiyat, özellik ve hizmet bileşimi uyuyor?
Öne çıkanlar
- Counterpoint, Temmuz-Eylül 2026 döneminde sevkiyatların yıllık bazda yüzde 20 düştüğünü ölçtü; Omdia ise 35,8 milyon telefona gerileyen pazarda yüzde 26 düşüş tahmin etti.
- Fiyatlar yükselirken tüketicilerin telefon yenilemelerini ertelemesiyle 20.000 rupinin altındaki sevkiyatlar yüzde 47 geriledi.
- Counterpoint verilerine göre yüzde 17 pay alan Samsung yeniden liderliğe yükseldi.
- Çinli markaların payı düşerken Ai+ sevkiyatları yüzde 306 arttı ve Hint markalarının pazardaki varlığı genişledi.
- Counterpoint, Hindistan akıllı telefon pazarının 2026’da yaklaşık yüzde 13 daralmasını, baskının 2027’de de sürmesini bekliyor.