Aradaki farkın kapanması araştırma harcamalarını baskı altına alıyor
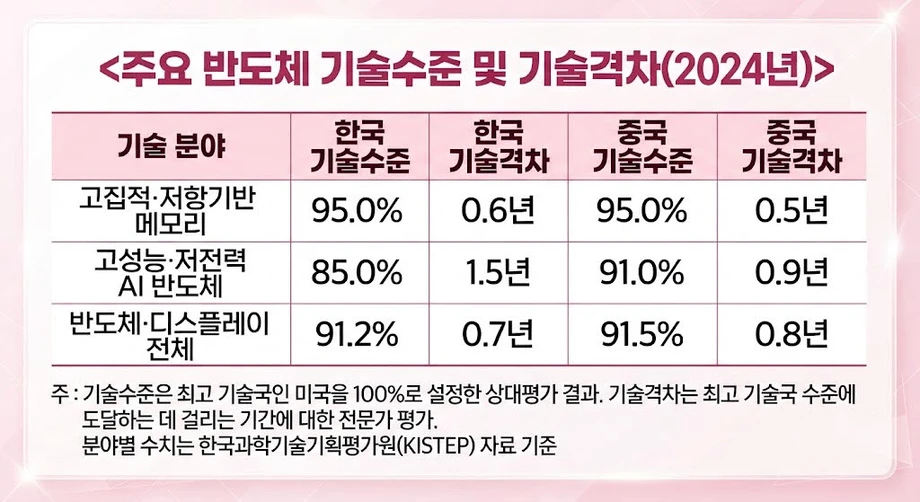
Gelişmiş bellek teknolojisine ilişkin değerlendirmede Güney Kore ve Çin, yüzde 100’lük ABD ölçütüne karşı yüzde 95 puan aldı. Yapay zekâ için tasarlanan çiplerde ise Çin, Güney Kore’yi yüzde 91’e karşı yüzde 85 ile geride bıraktı. 2024 değerlendirmesine dayanan bu veriler, 2027’de başlaması planlanan ve toplam bütçeleri 1,1538 trilyon wona ulaşan iki büyük Güney Kore yarı iletken araştırma projesine yönelik incelemeleri yoğunlaştırdı.
İçindekiler
- Aradaki farkın kapanması araştırma harcamalarını baskı altına alıyor
- Teknoloji puanları neyi ölçüyor?
- Çin bellekte arayı kapatırken Kore yapay zekâdaki farkı azalttı
- Fabrika gücü Kore’ye farklı bir avantaj sağlıyor
- Gelişmiş yapay zekâ belleğini taklit etmek neden zor?
- NAND rekabeti Çin pazarını şimdiden değiştiriyor
- Çin’in artan kapasitesi 2028’e kadar fiyatları baskılayabilir
- İki büyük proje, önceki programların ardından 2027’de başlıyor
- İnsan kaynağı ve araştırma temelleri de rekabetin parçası
- Öne Çıkanlar
Kore Demokratik Partisi milletvekili Kim Nam-kuk, Bilim ve BİT Bakanlığı ile Kore Bilim ve Teknoloji Değerlendirme ve Planlama Enstitüsü (KISTEP) tarafından sunulan verileri inceledikten sonra bulguları 23 Ekim 2026’da açıkladı. Çinli üreticilerin büyümesine karşı araştırma harcamalarının hızlandırılması, sektörün ihtiyaçlarına yönelik eğitim verilmesi ve düzenlemelerin değiştirilmesi çağrısında bulundu.
Bellek değerlendirmesinde Güney Kore’nin lider ülkenin 0,6 yıl, Çin’in ise 0,5 yıl gerisinde olduğu tahmin edildi. Daha az elektrik tüketen yüksek performanslı yapay zekâ çiplerinde bu farkın Güney Kore için 1,5 yıl, Çin için 0,9 yıl olduğu hesaplandı.
Güney Koreli üreticiler gelişmiş üretim ve yapay zekâ işlemcileriyle birlikte kullanılan bellek alanlarında hâlâ önemli avantajlara sahip. Ancak Çin; araştırma kapasitesi, iç pazar payı ve fabrikalarının tedarik edebildiği çip miktarı gibi farklı alanlarda da arayı kapatıyor.
Bu nedenle Samsung Electronics ve SK hynix’in karşı karşıya olduğu zorluk, en gelişmiş çipi savunmanın ötesine geçiyor. Şirketlerin üretimi geliştirmeyi sürdürürken büyüyen Çinli tedarikçilerle rekabet etmesi ve Çin’deki fabrikalarında kullanacakları ekipmanlara yönelik ABD kısıtlamalarıyla başa çıkması gerekiyor.
Teknoloji puanları neyi ölçüyor?
KISTEP, değerlendirme sürecini 5 Şubat 2026’da yayımlanan ve kurum yayın numarası 기관2025-022 olan 2025 teknoloji değerlendirmesinde açıklıyor. Ocak-Aralık 2025 arasında yürütülen araştırmaya Jung Eui-jin liderlik etti.
Enstitü, Güney Kore’yi ABD, Avrupa Birliği, Japonya ve Çin’le karşılaştırarak 136 teknolojiyi inceliyor. Uzmanlar, iki tur Delphi anketini tamamlamadan önce patent ve araştırma makalesi analizlerini değerlendiriyor. Delphi, uzmanların bir konuyu değerlendirdiği ve art arda yapılan turlarda yargılarını yeniden gözden geçirdiği yapılandırılmış bir süreç.
Yüzde puanı, değerlendirilen teknolojinin lider ülkeye göre konumunu gösteriyor. Yıl cinsinden fark ise lider düzeye ulaşmak için gereken tahmini süreyi ifade ediyor. Uzmanlar bu ölçümleri ayrı ayrı değerlendiriyor. Bu nedenle Güney Kore ve Çin aynı yüzde 95 puanı alırken aralarındaki süre farkı için biraz farklı tahminler yapılabiliyor.
Bellek kategorisi, kapasiteyi, hızı ve enerji verimliliğini artırmayı amaçlayan teknolojiler dâhil olmak üzere yüksek yoğunluklu ve direnç tabanlı bellekleri kapsıyor. Direnç tabanlı bellek, bilgiyi elektrik direncindeki değişiklikler aracılığıyla depoluyor. Bu kategori, şirketlerin tek tek sattığı DRAM ürünlerinin kapsamını aşıyor.
Çin bellekte arayı kapatırken Kore yapay zekâdaki farkı azalttı
KISTEP’in 19 Şubat 2025’te yayımladığı yarı iletken teknolojisi raporu, önceki bir karşılaştırma noktası sunuyor. Jung Eui-jin ve Shin Dong-pyeong tarafından hazırlanan rapora göre 2022 bellek değerlendirmesinde Güney Kore yüzde 95, Çin yüzde 90 puan aldı. 2024 verilerinde her iki ülkenin puanı da yüzde 95’e yükselerek aradaki 5 puanlık farkı ortadan kaldırdı.
Yapay zekâ yarı iletkenlerinde farklı bir tablo ortaya çıktı. Güney Kore’nin puanı 2022’deki yüzde 80’den 2024’te yüzde 85’e yükselirken Çin’in puanı yüzde 90’dan yüzde 91’e çıktı. Çin’in puanı daha yüksek kalmasına rağmen Kore’nin geriliği 10 puandan 6 puana indi. Çin bu kategoride 2022’de de öndeydi.
Yapay zekâ işlemcileri, modelleri eğitmek ve yanıt üretmek için gereken hesaplamaları yapıyor. Performansları, ne kadar yararlı hesaplama sunduklarına ve ne kadar elektrik tükettiklerine bağlı. Bellek, işlemcilerin ihtiyaç duyduğu verileri sağlıyor. Bu nedenle iki teknoloji yakından bağlantılı olsa da sanayide ayrı güçlü yönler oluşturuyor.
Genel yarı iletken ve ekran kategorisinde 2024’te Çin yüzde 91,5, Güney Kore ise yüzde 91,2 puan aldı. Kapsanan teknolojiler ve değerlendirme çerçevesi 2022 ve 2024 turları arasında değiştiğinden, geçmişle en sağlıklı karşılaştırma için kategorileri tanımlarıyla birlikte ayrı ayrı incelemek gerekiyor.
Fabrika gücü Kore’ye farklı bir avantaj sağlıyor
2024’te 39 Güney Koreli yarı iletken uzmanıyla yapılan anket, sektörün rekabetçi konumundaki dengesizliği açıklamaya yardımcı oluyor. KISTEP’in Şubat 2025 tarihli raporunda yayımlanan ankete göre Çin, belleğin temel yetkinliklerinde Güney Kore’nin önündeyken Kore bu yetkinlikleri ticari ürünlere dönüştürmede az farkla önde kaldı.
Yarı iletken üretim döngüsünün tamamında Güney Kore, üretim süreci teknolojisinde Çin’in yüzde 81’ine karşı yüzde 86,9 puan aldı. Seri üretimde Kore’nin puanı yüzde 87, Çin’in yüzde 81,2 oldu. Çin ise temel araştırmada yüzde 81,1 ile Kore’nin yüzde 78,8’ini, tasarımda da yüzde 80,2 ile Kore’nin yüzde 79,4’ünü geride bıraktı.
Anket sonuçları, farklı bir puanlama çalışmasından elde edilen ortalamalar. Sonuçlar pratikte şöyle bir ayrışmaya işaret ediyor: Çin, gelecekteki gelişimin bazı temellerinde daha güçlüyken Kore çipleri güvenilir biçimde ve büyük ölçekte üretmede öne çıkıyor.
Samsung, SK hynix ve ABD’li üretici Micron, küresel DRAM pazarının yüzde 90’ından fazlasını oluşturuyor. ChangXin Memory Technologies’in kısaltması olan CXMT ise 2025’te ilk kez kâr açıkladığı dönemi ele alan pazar görüntüsünde yaklaşık yüzde 4 paya sahipti.
Güney Koreli sektör uzmanları, Çin’in ticari DRAM teknolojisindeki geriliğini yaklaşık iki ila üç yıl olarak tahmin ediyor. Dong-A Üniversitesi profesörü Shim Dae-yong ise bu sürenin beş yılı aştığını söylüyor. Bu tahminler üretim yetenekleri ve gelişmiş ürünlerle ilgili. KISTEP’in 0,6 ve 0,5 yıllık değerleri ise her ülkenin ortak teknoloji liderine olan tahmini mesafesini ölçüyor.
Gelişmiş yapay zekâ belleğini taklit etmek neden zor?
Shim, SK hynix’te 26 yıl boyunca DRAM geliştirme ve yüksek bant genişlikli bellek (HBM) teknolojisinin ilk aşamalarındaki ilerleme üzerine çalıştı. HBM, yapay zekâ işlemcisine büyük miktarda veriyi hızla aktarabilmek için bellek çiplerini dikey olarak üst üste diziyor.
Güney Koreli üreticiler HBM3E tedarik ederken HBM4’ü hazırlıyor. CXMT ise HBM3 sınıfı ürünler için planlarını açıkladı. Bu yığınları üretmek için hassas bağlantılar, ısı yönetimi ve birden fazla katmanda tutarlı kalite gerekiyor.
Dong-A Üniversitesi’nde yeni nesil yarı iletkenler profesörü olan Shim, yalnızca yatırıma bel bağlamanın sınırlarını şöyle anlattı:
Yarı iletken işi yalnızca parayla öğrenilip ustalaşılabilecek bir iş değil.
Gelişmiş DRAM üretimi ekipmana erişime de bağlı. Shim, aşırı morötesi litografi (EUV) teknolojisine erişimin kısıtlanmasını Çin için önemli bir engel olarak görüyor. EUV makineleri, çok küçük çip özelliklerini oluşturmak için son derece kısa dalga boylu ışık kullanıyor. Daha eski ekipmanlar, desenleme adımlarını tekrarlayarak daha ileri üretim yapabiliyor; ancak özellikler küçüldükçe süreç daha karmaşık hâle geliyor.
Sektör karşılaştırmaları, Güney Kore’nin önde gelen üretimini 1b ve 1c DRAM nesillerine; Çinli firmaları ise ağırlıklı olarak daha eski 1z nesline yerleştiriyor. Shim’e göre 1b’den itibaren EUV fiilen vazgeçilmez hâle geliyor. Ticari açıdan rekabetçi maliyetlere ulaşmak için genellikle yüzde 80 ila 90 verim gerekiyor; yani üretilen çiplerin bu oranının düzgün çalışması şart.
İstifleme, Çin’e ilerlemek için başka bir yol sunuyor ancak beraberinde kendi malzeme ve paketleme gereksinimlerini getiriyor. Resonac ve Namics’in de aralarında bulunduğu Japon tedarikçiler, HBM’de kullanılan koruyucu malzemelerde güçlü konumda. Güney Koreli bellek üreticileri de Microsoft, Google, Apple ve Nvidia gibi müşterilerle ürün geliştirme ve doğrulama konusunda onlarca yıllık deneyime sahip.
NAND rekabeti Çin pazarını şimdiden değiştiriyor
Bir cihaz kapatıldığında verileri koruyan bellek türü NAND flash’ta Çin’in ilerlemesi görülüyor. Fabrika yenileme planlarıyla birlikte yayımlanan pazar karşılaştırmasına göre YMTC’nin Çin NAND pazarındaki payı yüzde 28’den yüzde 38,5’e yükseldi. Samsung’un payı yüzde 36’dan yüzde 33,5’e inerken SK hynix’in payı yüzde 20’den yüzde 17’ye geriledi.
Böylece Samsung ve SK hynix’in toplam payı yüzde 56’dan yüzde 50,5’e düşerek 5,5 puan kaybetti. YMTC ise 10,5 puan kazandı. Bu veriler Çin pazarına ilişkin. Samsung danışmanı Kyung Kye-hyun, Çinli tedarikçilerin küresel NAND pazarındaki payını ayrıca yaklaşık yüzde 20 olarak açıkladı.
Samsung’un Xi’an fabrikası, şirketin dünya genelindeki NAND üretiminin yaklaşık yüzde 40’ını karşılıyor. Yenileme planında 286 katmanlı V9 NAND hedefleniyor. İlk yıl sonu aşamasında 5.000 wafer kapasitesiyle başlanması, 2027 sonuna kadar bu kapasitenin 40.000’e çıkarılması planlanıyor. Wafer’lar, çok sayıda çipin üretildiği disklerdir.
Samsung, 400’den fazla katmana sahip V10 NAND’ı da tanıttı. Xi’an planı, ekipman, yatırım ve izinlerin yenileme takvimlerini belirlemesi nedeniyle bir şirketin fabrikalarının farklı nesillerde nasıl üretim yapabildiğini gösteriyor.
SK hynix’in Dalian fabrikasında 192 katmanlı NAND üretiliyor ve fabrikanın 240 katmana geçmesi için ABD onayı alındı. 300’den fazla katmanlı üretime yönelik sonraki planlar ise izne bağlı. 2025’te yürürlüğe giren bir ABD önlemi, Çin’deki fabrikalarını genişletmek ya da yenilemek isteyen yabancı çip üreticileri için lisans koşullarını sıkılaştırdı. SK hynix, ABD’de NAND üretimi kurmak için Intel’le de görüşüyor.
Çin’in üretim alanındaki ilerlemesi kullanılan tekniğe göre değişiyor. Kore Ulusal Mühendislik Akademisi’ne atıfta bulunan bir karşılaştırmada Çin’in NAND üretimi 232 katmanda, önde gelen Güney Kore üretimi ise 286 ila 321 katmanda gösterildi. Aynı karşılaştırmada YMTC’nin hibrit bağlama teknolojisinin Güney Koreli rakiplerinden daha gelişmiş olduğu belirtildi. Hibrit bağlama, çip yüzeylerini birbirine yakın biçimde birleştirerek üreticilerin katmanları bir araya getirmesine yardımcı oluyor.
Çin’in artan kapasitesi 2028’e kadar fiyatları baskılayabilir
Samsung’un yarı iletken iş kolunu Aralık 2021’den Mayıs 2024’e kadar yöneten Kyung Kye-hyun, Çin’in hızla büyümesinin 2028’e kadar bellek sektöründeki yükselişi zayıflatabileceği uyarısında bulundu. Çinli şirketlerin üç yılda 300.000 wafer kapasitesi eklemeyi planladığını ve pazar paylarının yaklaşık yüzde 12 ila 13’e çıkabileceğini söyledi.
CXMT’nin geliri 2026’nın ilk çeyreğinde, bir önceki yılın aynı dönemine göre yüzde 719 artışla 50,8 milyar yuana ulaştı. Şirket, yılın ilk yarısı için 110 milyar ila 120 milyar yuan gelir öngördü. DRAM fiyatlarındaki yükseliş şirketin büyümesini destekliyordu.
Kyung, talep tarafında da risk bulunduğuna dikkat çekti. Büyük teknoloji şirketleri yapay zekâ altyapısına büyük harcamalar yapıyor; ancak finansal getiriler zayıflarsa yatırımlarını azaltabilirler. Samsung’da yönetici danışman olarak görev yapan Kyung şöyle konuştu:
2028 civarında yatırım getirileri zayıflarsa harcamaları kısmaktan başka seçenekleri kalmayabilir.
Müşteri harcamaları yavaşlarken arzın artması fiyatlar ve fabrika kârları üzerinde baskı yaratır. Kyung ayrıca belirli müşteriler ve veri merkezleri için tasarlanan yapay zekâ işlemcilerine doğru olası bir geçişe işaret etti. Bu da söz konusu sistemlere özel bellek ihtiyacını artırabilir.
Samsung, 2026’nın başlarında ayrı bir üretim riskiyle de karşılaştı. Sendikası, 21 Mayıs-7 Haziran arasında yaklaşık 50.000 işçinin katılacağı bir grev planladı. KB Securities, grevin gerçekleşmesi hâlinde NAND arzında küresel ölçekte yüzde 2 ila 3, DRAM arzında ise yüzde 3 ila 4 kesinti yaşanabileceğini tahmin etti. Bu oranlar, planlanan eyleme bağlı koşullu tahminlerdi.
İki büyük proje, önceki programların ardından 2027’de başlıyor
Kim’in aktardığı Bilim ve BİT Bakanlığı verilerine göre, ultra ince istiflenmiş yarı iletken teknolojisinin geliştirilmesine 1,0638 trilyon won; aşırı koşullardaki uygulamalar dâhil olmak üzere yeni nesil bileşik yarı iletkenler üzerine temel araştırmalara ise 90 milyar won ayrıldı. Her iki projenin de 2027’de başlaması planlanıyor.
Kim, Çin’in devlet desteğiyle büyümesine karşı bu takvimin fazla yavaş kaldığını savundu. Devletin önemli desteğiyle geliştirme ve seri üretimi hızlandıran bir DRAM üreticisi olarak CXMT’yi örnek gösterdi.
Buna rağmen Kore’nin araştırma programı önceki girişimlerle ilerlemeyi sürdürüyor. Bakanlık, 2023’te yarı iletkenlere yönelik bir gelecek teknolojileri yol haritası hazırladı; bunu 2024’te 59 teknolojiye genişletti ve 2026’da üç alan, 10 grup, 50 temel teknoloji ve 90 ayrıntılı bileşen teknolojisinden oluşacak şekilde yeniden düzenledi.
Başlıca kilometre taşları, değerlendirmelerle yatırım planlarının nasıl örtüştüğünü gösteriyor:
- 2022: Kore bellekte yüzde 95, Çin yüzde 90 puan aldı; Çin, yapay zekâ yarı iletkenlerinde yüzde 90’a karşı yüzde 80 ile öne geçti.
- 2023: Bakanlık yarı iletkenlere yönelik gelecek teknolojileri yol haritasını oluşturdu.
- 2024: Gelişmiş paketleme dâhil bağlantılı üç araştırma projesi başladı; Kim’in daha sonra atıfta bulunduğu değerlendirmede Kore ve Çin bellekte aynı seviyede yer aldı.
- 2025: Yeni nesil optik paketleme dâhil iki proje daha başladı. KISTEP yarı iletken analizini 19 Şubat’ta yayımladı.
- 2026: KISTEP değerlendirme raporunu 5 Şubat’ta yayımladı. Otomotiv çipleri, gelişmiş seramik malzemeler ve optik bilişim alanlarındaki üç yol haritası projesinin yıl içinde başlaması planlandı.
- 2027: İstiflenmiş yarı iletkenler ve bileşik yarı iletkenlere yönelik projelerin başlaması planlanıyor.
Takvim, iki büyük projeyi Kore’nin araştırma çalışmalarının başlangıcı olarak değil, süren programların yanında konumlandırıyor. Kim’in aktardığı bakanlık verilerinde projelerin başlangıç yılı 2027 olarak belirtiliyor; ancak belirli bir başlangıç tarihi ya da ayrıntılı bir harcama takvimi verilmiyor.
İnsan kaynağı ve araştırma temelleri de rekabetin parçası
KISTEP’in yarı iletken raporu, nitelikli personel kaybını Kore’nin gelecekteki teknoloji konumunu etkileyen başlıca sorun olarak belirledi. Raporda ileri düzey eğitim programlarına giren öğrenci sayısının azaldığı, deneyimli çalışanların ise daha iyi koşullar ve ücretler için yurt dışına yöneldiği kaydedildi.
Raporda ayrıca 2022’de yarı iletken araştırma harcamalarının şirket gelirlerine oranı Güney Kore’de yüzde 9,5; ABD’de yüzde 19,5, Avrupa’da yüzde 14, Japonya’da yüzde 12 ve Tayvan’da yüzde 11 olarak verildi. Bu oranlar, Kore’deki yatırım tartışmasını kamu projelerinin ne zaman başlayacağı sorusuyla birlikte ele alıyor.
KISTEP, çip tasarımı, üretim ve paketleme arasındaki bağların güçlendirilmesinin yanı sıra ekipman, malzeme ve kamu araştırma altyapısına destek verilmesini önerdi. Anket sonuçları öncelikleri somutlaştırıyor: Puanlarının daha düşük kaldığı temel araştırma ve tasarım yetkinliklerini güçlendirirken Kore’nin fabrika uzmanlığını korumak.
Mühendisler için bu, giderek karmaşıklaşan ekipman ve üretim yöntemlerine uygun eğitim anlamına geliyor. Daha küçük tedarikçiler içinse büyük üreticilerle birlikte malzeme, araç ve paketleme teknolojileri geliştirme fırsatları demek. Kim’in bütçelerin daha erken kullanılması ve uygulamalı eğitim çağrısı, politika cephesinde aynı baskıya yanıt veriyor.
Kore’nin mevcut konumu, ticari liderlikle giderek daralan bir araştırma avantajını bir arada barındırıyor. Güney Koreli şirketler en gelişmiş ürünlerde güçlü konumlarını korurken Çin’in büyüyen fabrikaları rekabeti artırabilir. Araştırmaların zamanlaması, nitelikli iş gücü ve fabrika yenilemelerine ilişkin kararlar, bu güçlü yönlerin kârlı üretime ne kadar süreyle dönüşeceğini belirleyecek.
Öne Çıkanlar
- 2024 gelişmiş bellek teknolojisi değerlendirmesinde Kore ve Çin yüzde 95 puan aldı.
- Çin, yapay zekâ yarı iletkenlerinde yüzde 91’e karşı yüzde 85 ile önde; Kore ise 2022’den bu yana aradaki farkı azalttı.
- Ayrı bir uzman anketinde Güney Koreli üreticiler, üretim süreci teknolojisi ve seri üretimde daha yüksek puan aldı.
- Çin NAND pazarında payını artırıp kapasitesini genişletiyor; gelişmiş DRAM ve HBM ise üretimi zor teknolojiler olmaya devam ediyor.
- Toplam bütçeleri 1,1538 trilyon won olan iki Güney Kore araştırma projesinin 2027’de başlaması planlanıyor.
- Samsung danışmanı Kyung Kye-hyun, Çin’den arzın artması ve müşteri harcamalarının zayıflamasının 2028’e kadar bellek piyasasını baskılayabileceği uyarısında bulundu.