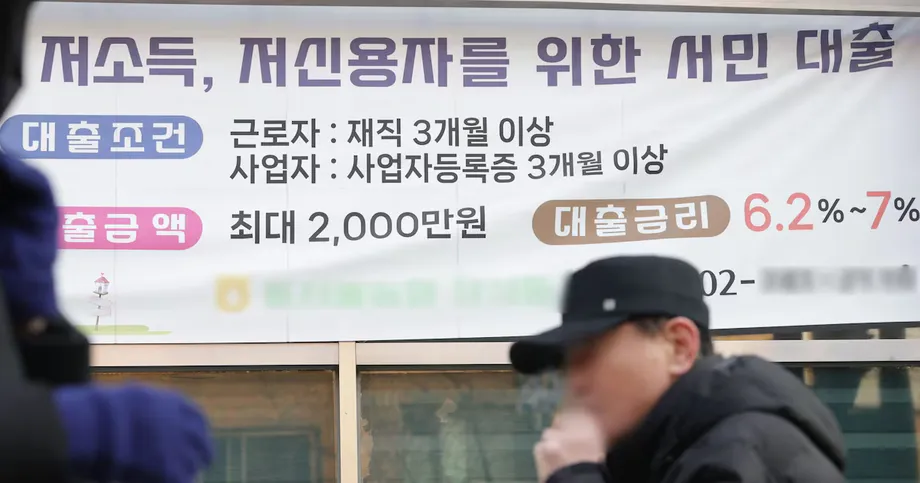
Kredi notu düşük borçlular neredeyse iki kat faiz ödüyor
Güney Kore Merkez Bankası’nın Halkın Gücü Partisi milletvekili Song Eon-seog’a sunduğu verilere göre, 7 ila 10 kredi notu aralığındaki borçluların yeni teminatsız banka kredilerinde ikinci çeyrekte karşılaştığı ortalama yıllık faiz yüzde 10,8 oldu. Bu oran bir yıl önce yüzde 9,3 seviyesindeydi. Ülkedeki 20 bankanın genelinde bu borçluların faiz artışı, kredi notu en yüksek olan borçluların artışının 2,3 katına çıktı.
İçindekiler
- Kredi notu düşük borçlular neredeyse iki kat faiz ödüyor
- Üç aylık faiz farkı nasıl açıldı
- Temmuz verileri faiz farkındaki uzun vadeli artışı gösteriyor
- Ortalamalar neyi ölçüyor
- Kredi notu düşük olanların faiz artışı neden daha yüksek
- Merkez Bankası faiz artışları nasıl bir rol oynuyor
- Yüksek faizler hanehalkı için ne anlama geliyor
- Shinhan tavan uygulanan bir üründe faizleri düşürüyor
- Woori ve Hana başka rahatlama seçenekleri sunuyor
- Öne çıkanlar
Merkez Bankası’nın Demokrat Parti milletvekili Kim Tae-nyeon’a sunduğu ayrı bir veri setine göre, kredi notu daha düşük borçluların ortalama faizi Temmuz 2026’da yüzde 10,96 olurken, 1 ila 3 not aralığındakilerin faizi yüzde 5,54’te kaldı. Bu, aynı genel kredi türünde, yani mülk teminatı gösterilmeyen bireysel kredilerde, faizin neredeyse iki katına karşılık geliyor.
Veriler, bankalar faiz tavanları, daha düşük faizli refinansman ve kredi notu düşük kişilere yönelik ürünler sunarken bile hanehalkları üzerindeki baskının sürdüğünü gösteriyor. Bir hanenin bu imkânlardan yararlanıp yararlanamayacağı kredi kategorisine, uygunluk koşullarını karşılayıp karşılamadığına ve bankanın onay kararına bağlı.
Song’a sunulan üç aylık veriler takvim yılını belirtmiyor, Kim’e sunulan aylık veriler ise Temmuz 2026 tarihini veriyor. Bankaların ürün duyurularında da takvim yılı belirtilmiyor. Bu nedenle değişimleri izlerken söz konusu dönemleri birbirinden ayrı değerlendirmek gerekiyor.
Üç aylık faiz farkı nasıl açıldı
7 ila 10 not aralığındaki borçluların ortalama faizi ilk çeyrekte yüzde 10’u aşarak yüzde 10,53’e ulaştı. Nisan-haziran döneminde ise 0,27 yüzde puan daha artarak yüzde 10,8 oldu. Veriler, politika kredileri hariç olağan teminatsız kredileri kapsıyor.
Kredi notu daha yüksek olan borçluların faizleri de arttı ancak artışlar daha sınırlı kaldı:
- 1 ila 3 not aralığı: faizler yüzde 4,81’den yüzde 5,46’ya yükseldi; artış 0,65 yüzde puan oldu.
- 4 ila 6 not aralığı: faizler yüzde 6,80’ten yüzde 7,52’ye yükseldi; artış 0,72 yüzde puan oldu.
- 7 ila 10 not aralığı: faizler yüzde 9,3’ten yüzde 10,8’e yükseldi; artış 1,5 yüzde puan oldu.
Kredi notu en düşük ve en yüksek gruplar arasındaki fark 4,49 yüzde puandan 5,34 yüzde puana çıktı. Yüzde puan, iki oran arasındaki farkı ölçer: yüzde 9,3’ten yüzde 10,8’e çıkılması yıllık borçlanma maliyetine 1,5 yüzde puan ekler.
Temmuz verileri faiz farkındaki uzun vadeli artışı gösteriyor
Kim’e sunulan Temmuz 2026 verileri, kredi notu daha düşük borçluların faizinin bir yılda 1,74 yüzde puan artarak yüzde 9,22’den yüzde 10,96’ya çıktığını gösteriyor. Kredi notu daha yüksek borçlular için artış, yüzde 4,81’den yüzde 5,54’e, 0,73 yüzde puan oldu.
Bu gruplar arasındaki fark da 4,41 yüzde puandan 5,42 yüzde puana çıkarak 1,01 yüzde puan genişledi. Temmuz aylarını birbiriyle karşılaştırmak, farkın birkaç yıl içinde nasıl değiştiğini gösteriyor:
- Temmuz 2023: fark 3,90 yüzde puandı.
- Temmuz 2024: fark 4,26 yüzde puana ulaştı.
- Temmuz 2025: fark 4,41 yüzde puan oldu.
- Nisan 2026: fark 6,22 yüzde puana ulaştı.
- Temmuz 2026: fark hazirandaki 5,17 yüzde puandan 5,42 yüzde puana çıktı.
Temmuz ayındaki fark nisana kıyasla daha düşük olsa da önceki üç temmuzun her birinden daha yüksekti. Mart ve Nisan 2026’da kredi notu daha düşük borçluların ortalama faizi, kredi notu daha yüksek borçluların faizinin iki katını aştı.
Ortalamalar neyi ölçüyor
Kore Bankalar Federasyonu, hanehalkı kredisi açıklamalarında olağan teminatsız kredilerin teminat gösterilmeksizin verilen hanehalkı kredileri olduğunu belirtiyor. Kredili mevduat hesapları ve taşınma giderleri ile ara ödeme kredilerinin bazı türleri gibi konutla bağlantılı toplu krediler bu kategoriye dahil edilmiyor.
Federasyonun kapsayıcı finansman hariç ölçütü; Finansal Hizmetler Komisyonu tarafından tanınan orta faizli kredileri ve New Hope Spore kredileri gibi kamu destekli ürünleri kapsam dışı bırakıyor. Bu ürünlerden yararlanmaya hak kazanan bir hane, dolayısıyla olağan kredi ortalamasından farklı bir faizle karşılaşabilir.
Federasyon açıkladığı faizleri kredi tutarına göre ağırlıklandırıyor; böylece daha yüksek tutarlı krediler ortalamayı daha fazla etkiliyor. Buna karşılık Kim’e sunulan Temmuz verilerinde kredi notu gruplarının basit ortalamaları kullanılıyor. Verilen kredilerin sayısındaki ve bileşimindeki değişiklikler bu ortalamaları etkileyebilir.
Federasyon, ölçüte bağlı olarak genellikle bir önceki ayda kullandırılan kredilerin ortalamasını ya da önceki ay sonundaki bakiyeleri yayımlıyor. Karşılaştırmalarda kredi bürolarının notları kullanılırken bankalar kendi değerlendirmelerini de yapıyor. Bu nedenle müşterinin alacağı gerçek teklif, yayımlanan ortalamadan farklı olabilir.
Açıklama sistemi Temmuz 2023’ten bu yana dört kredi kategorisinden altı kategoriye çıkarak jeonse depozito kredileri ile toplam hanehalkı kredilerini de kapsayacak şekilde genişletildi. Jeonse, yüksek tutarda depozito ödemesine dayanan bir Kore kiralama düzenidir. Bu değişiklikler boyunca faizleri izlerken aynı kredi kategorilerini karşılaştırmak önem taşıyor.
Kredi notu düşük olanların faiz artışı neden daha yüksek
Sangmyung Üniversitesi profesörü Seo Ji-yong, faiz artışları sürerken hanehalkı kredilerine getirilen kısıtlamaların ve bankaların geri ödeme riskini daha sıkı yönetmesinin artış farkını büyüttüğünü söyledi. Bu baskıların, ödemelerini aksatma olasılığı daha yüksek borçluları nasıl etkilediğini anlattı.
Hanehalkı kredilerine getirilen düzenlemeler nedeniyle kredi arzının kısıtlandığı ve faiz artışları karşısında bankaların kredi yönetimini sıkılaştırdığı bir ortamda, kredi verenler temerrüt riski daha yüksek olan kredi notu düşük borçlulara daha yüksek faiz uyguladı.
Federasyonun kredi fiyatlamasına ilişkin açıklaması, nihai faizi oluşturan unsurları ortaya koyuyor. Bankalar önce bir referans faiz belirliyor, ardından maliyetleri, beklenen zararları ve kârı karşılayan bir marj ekliyor; son olarak ayarlama veya indirim uyguluyor. Risk primi, borçlunun geri ödeme yapmama ihtimalini karşılamak için alınan tutardır.
Ewha Kadın Üniversitesi ekonomi profesörü Seok Byeong-hun da benzer şekilde, faiz artışları kredi notu düşük borçluların geri ödeme güçlüğü yaşama riskini artırdığında bankaların bu marjları yükseltme eğiliminde olduğunu açıkladı. Gelirleri görece düşük olan borçluların üzerindeki daha büyük baskıya da dikkat çekti.
Dolayısıyla bir borçlu hem genel para maliyetinden hem de bankanın geri ödeme riskine ilişkin değerlendirmesinden etkilenebilir. Kredi arzının sınırlı olduğu durumlarda, faiz oranının yanı sıra kredinin onaylanıp onaylanmayacağı da önem kazanıyor.
Merkez Bankası faiz artışları nasıl bir rol oynuyor
Güney Kore Merkez Bankası’nın politika faizi geçmişi, Ağustos 2021’de başlayan ve art arda gelen faiz artırımlarını kaydediyor. Politika faizi ekonomi genelindeki finansman koşullarını etkilerken her müşterinin kredi faizi bankanın fonlama maliyetlerini ve kişiye özel fiyatlamayı da yansıtıyor.
Resmî kronolojideki önemli tarihler şöyle:
- 26 Ağustos 2021: politika faizi yüzde 0,75’e yükseldi.
- 25 Kasım 2021: yüzde 1,00’e ulaştı.
- 14 Ocak 2022: yüzde 1,25’e çıktı.
- 13 Temmuz ve 25 Ağustos 2022: önce yüzde 2,25’e, ardından yüzde 2,50’ye yükseldi.
- 24 Kasım 2022: yüzde 3,25’e ulaştı.
- 13 Ocak 2023: yüzde 3,50’ye çıktı.
Sonraki kayıtlarda faiz indirimleri de yer alıyor: Ekim 2024’te yüzde 3,25’e, Kasım 2024’te yüzde 3,00’e, Şubat 2025’te yüzde 2,75’e ve Mayıs 2025’te yüzde 2,50’ye düşürüldü. Ardından tarihçede 16 Temmuz 2026’da yüzde 2,75’e, 27 Ağustos 2026’da ise yüzde 3,00’e yükseltildiği belirtiliyor. Bireysel kredilerin faizleri sözleşmenin ne zaman yenilendiğine ve bankanın uyguladığı marja da bağlı.
Yüksek faizler hanehalkı için ne anlama geliyor
Güney Kore Merkez Bankası, kredi faizlerindeki 1 yüzde puanlık artışın kredi notu daha düşük bir borçlunun ortalama yıllık faiz yükünü 306 bin won artıracağını tahmin etti. Bu tutarın yıla eşit biçimde dağıtılması, ayda 25 bin 500 wona karşılık geliyor.
Üç aylık faiz oranları basit bir örnekle etkiyi gösteriyor. Anapara bakiyesinin 10 milyon won olarak değişmeden kaldığı varsayılırsa, yüzde 9,3 faizle yıllık faiz 930 bin won olur. Yüzde 10,8 faizle bu tutar 1,08 milyon wona çıkar; artış 150 bin wondur. Gerçek ödemeler geri ödeme planına ve kalan bakiyedeki değişikliklere bağlıdır.
Temmuz 2026’da konut kredilerinde kredi notu grupları arasındaki fark çok daha sınırlıydı. Uzun vadede taksitlerle ödenen ipotekli kredilerin faizi, kredi notu daha düşük borçlular için ortalama yüzde 5,06, daha yüksek olanlar için yüzde 4,60 oldu. Aradaki fark 0,46 yüzde puandı.
Bu fark hazirandaki 0,72 yüzde puandan gerilemiş olsa da bir yıl önceki 0,33 yüzde puanın üzerindeydi. Geri ödeme yapılmaması durumunda kredi verenin tahsil edebileceği bir varlık sağlayan taşınmaz teminatı, teminatın kredi fiyatlamasında neden önemli olduğunu açıklamaya yardımcı oluyor.
Shinhan tavan uygulanan bir üründe faizleri düşürüyor
Shinhan Bank’ın açıkladığı tedbirler, NICE veya KCB tarafından değerlendirilen dış kredi notlarının alt yarısında yer alan müşterileri hedefliyor. Banka, 16 Ekim’den itibaren uygun orta faizli kredilerde hesaplanan faizleri 0,3 yüzde puan düşürdü ve azami yıllık faizi yüzde 6,9’da tuttu. Uygulama tarihinden itibaren yapılan yeni başvurular bu değişikliğe göre değerlendiriliyor.
Hesaplama sırası önemli. Hesaplanan faizi yüzde 6,8 olan bir müşteri yüzde 6,5 öder. Hesaplanan faizi yüzde 7,3 olan bir müşteride ise düşürülmüş faiz mevcut tavanın üzerinde kaldığından oran yüzde 6,9 olarak uygulanır. Aynı yöntem, dijital kanallardan kullandırılan uygun krediler için de geçerli.
Shinhan ayrıca ağustos ayında, dijital başvuruyla 20 milyon wona kadar kredi sunan Super SOL orta faizli kredisini başlattı. Alternatif kredi değerlendirme modeli, gelirini belgelendirmekte zorlanan veya sınırlı finansal işlem geçmişine sahip başvuru sahiplerini, değerlendirme koşullarına bağlı olarak incelemeyi amaçlıyor.
Woori ve Hana başka rahatlama seçenekleri sunuyor
Woori Bank, ocak ayında kredi notu ayrımı gözetmeksizin teminatsız bireysel kredilerde yıllık yüzde 7 faiz tavanı getirdi. İlk beş ayda 46 bin kişi toplam 1,37 milyar won faiz indirimi aldı. Bu, söz konusu dönem için kişi başına yaklaşık 29 bin 800 wona karşılık geliyor ancak tasarruf miktarı kişiden kişiye değişti.
Woori WON Dream refinansman ürünü, uygun müşterilerin Woori Card, Woori Financial Savings Bank ve Woori Financial Capital kredilerini yenileriyle değiştirmesine imkân tanıyor. Ürün 20 milyon wona kadar kredi sunuyor; anapara ve faiz en fazla 10 yıl boyunca taksitlerle ödeniyor. Duyurulan faizler yüzde 4’ün ortalarından başlıyor ve yüzde 7 ile sınırlandırılıyor.
Uygun başvuru sahipleri arasında yıllık geliri 35 milyon wona kadar olan çalışanların yanı sıra serbest çalışanlar, ücretli bir işte çalışmayan diğer kişiler ve gelirini kanıtlamakta zorlanabilen ev kadınları yer alıyor. Daha uzun bir geri ödeme süresi her taksiti düşürebilir ancak faiz ödenen dönemi uzatır.
Hana Bank’ın Hana OneQ Ansim orta faizli programının açıklanan büyüklüğü 2 trilyon won. Program, kişisel kredi notlarının alt yarısındaki müşterilere yüzde 5,5 sabit yıllık faizle 10 milyon wona kadar kredi sunuyor. Faiz, kredi süresi boyunca değişmiyor.
Bu ürünler, uygun hanelere olağan teminatsız kredilere alternatifler sunuyor. Song, faiz maliyetlerini düşürmek ve finansmana erişimi iyileştirmek için etkili önlemler alınması çağrısında bulundu. Borçlular açısından pratikte belirleyici olanlar, kredi verenin değerlendirmesini geçip geçmediklerinin yanı sıra onaylanan faiz oranı, kullanılabilecek tutar ve geri ödeme planı.
Öne çıkanlar
- Güney Kore Merkez Bankası’nın üç aylık verilerine göre, 7 ila 10 not aralığındaki borçluların olağan teminatsız kredi faizi yüzde 9,3’ten yüzde 10,8’e yükseldi.
- Bu gruptaki faiz artışı, 1 ila 3 not aralığındaki borçluların artışının 2,3 katı oldu.
- Temmuz 2026 verilerine göre kredi notu daha düşük olanların faizi yüzde 10,96, daha yüksek olanların faizi yüzde 5,54 seviyesinde.
- Federasyonun açıkladığı oranlar kredi tutarına göre ağırlıklandırılmış ortalamaları kullanırken Temmuz karşılaştırmasında kredi notu gruplarının basit ortalamaları kullanılıyor.
- Shinhan, Woori ve Hana faiz tavanları, indirimler veya refinansman ürünleri açıkladı; bu ürünlere erişim uygunluk koşullarına ve onaya bağlı.