Bangkok’ta başlangıç tarihi belirlenen küresel dolandırıcılık planı
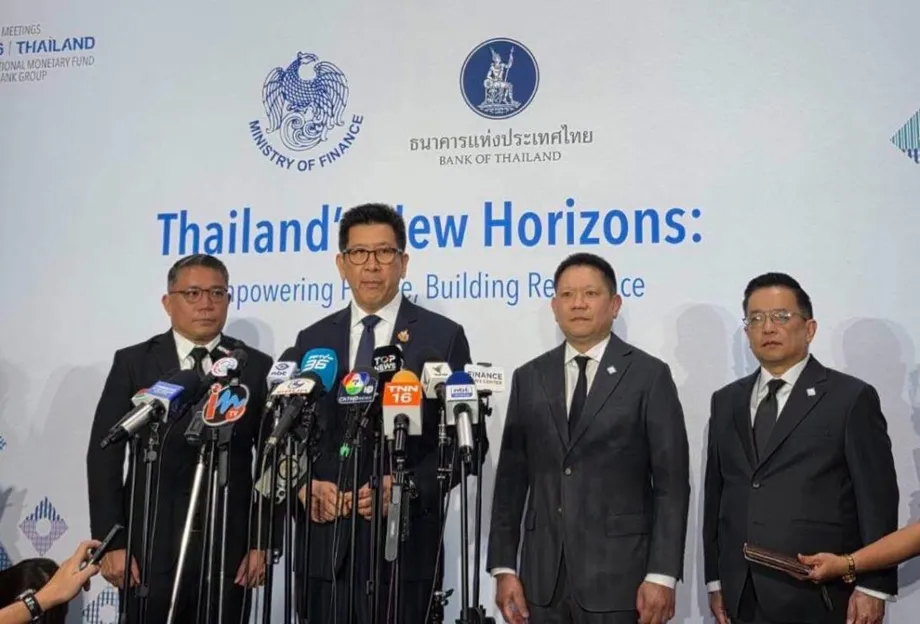
Tayland, dünyaya yılda tahminen 1 trilyon dolara mal olan dijital dolandırıcılıkla mücadelede ortak bir yaklaşım önermek üzere Bangkok Planı’nı 14 Ekim 2026’da Uluslararası Para Fonu (IMF) ve Dünya Bankası Grubu Yıllık Toplantıları’nda açıklamayı planlıyor. Tayland Merkez Bankası’nın iki kurumla birlikte hazırladığı belge, yeni ve bağlayıcı uluslararası kurallar bütünü olmaktan ziyade hükümetler, düzenleyici kurumlar ve finans kuruluşları için pratik bir rehber niteliğinde.
İçindekiler
- Bangkok’ta başlangıç tarihi belirlenen küresel dolandırıcılık planı
- Plan ülkelerden neler yapmalarını isteyecek?
- Kayıpların boyutu dikkatle yorumlanmalı
- Onaylanan bir ödeme de dolandırıcılığın parçası olabilir
- Tayland’ın yerel kuralları hizmet sağlayıcıları denetime tabi tutuyor
- Nakit, altın ve dolandırıcılıkla mücadelede açıklanan ilerleme
- Bölgesel adımlar bankaların tek başına çalışamayacağını gösteriyor
- Finansal güvenlik Tayland’ın daha geniş gündeminin parçası
- Takvim ve bekleyen kararlar
- Öne Çıkanlar
Tayland’daki riskin boyutu da büyük. Tayland Merkez Bankası Başkan Yardımcısı Chayawadee Chai-anant ile ekonomist Pithiwat Pruksachat’a göre ülkede 2024’te dolandırıcılık kaynaklı kayıplar 1,76 milyar dolara ulaştı. İkilinin Dünya Ekonomik Forumu’nda yayımlanan makalesinde, yasal çerçeveler, dolandırıcılığa karşı koruma önlemleri, iş birliği ve tüketicinin korunması dâhil 12 politika değerlendirmesi ve beş temel eylem alanı içeren bir plandan söz ediliyor.
Tayland Merkez Bankası Başkanı Vitai Ratanakorn, girişimin Güneydoğu Asya’yı aşarak ABD ve Latin Amerika’yı da etkileyen bir sorunu ele almasını istiyor. Ayrıca uluslararası bir belgenin hazırlanmasının Tayland’ın kendi çalışmalarını tamamladığı anlamına gelmediği uyarısında bulundu. Ülkenin ilkeleri uygulaması ve müdahale kapasitesini geliştirmeyi sürdürmesi gerekiyor.
Vitai, girişimin amaçlanan rolünü şöyle açıkladı:
Amacımız, Bangkok Planı’nın dijital dolandırıcılıkla mücadele kapasitesini güçlendirmek isteyen ülkeler için pratik bir başvuru kaynağı olması.
Yıllık toplantıların 12-18 Ekim tarihlerinde Bangkok’ta düzenlenmesi planlanıyor. Toplantılara 191 ülkeden 15 bini aşkın delegenin katılması bekleniyor. Tayland, finansal güvenliği daha geniş ekonomik gündemiyle ilişkilendireceği bu buluşmaya ikinci kez ev sahipliği yapacak.
Plan ülkelerden neler yapmalarını isteyecek?
Planın bir dolandırıcılık vakasının tüm aşamalarını kapsaması amaçlanıyor: dolandırıcılığı önleme, şüpheli faaliyetleri tespit etme, zararı sınırlama, mağdurlara müdahale etme ve çalınan paranın izini sürerek geri alınmasını sağlama. Kapsamda ayrıca finansal ürün tasarımı, yasalar ve kurumlar arası koordinasyon da yer alıyor. Çünkü zafiyetler, ödeme bankaya ulaşmadan önce ortaya çıkabiliyor.
Tayland Merkez Bankası yazarlarının tanımladığı beş temel unsur şöyle:
- Açık bir ulusal strateji ve yasal çerçeve.
- Dolandırıcılığı önlemeye, tespit etmeye ve etkilerini gidermeye yönelik koruma önlemleri.
- Siber güvenlik ve kara para aklamayla mücadele araçlarının daha etkin kullanılması.
- Sektörler ve ülkeler arasında daha güçlü iş birliği.
- Tüketicinin korunması, farkındalık ve mağduriyetlerin giderilmesi.
Ülkeler bu ilkeleri kendi hukuk sistemlerine, finansal hizmetlerine ve dijital gelişmişlik düzeylerine göre uyarlayacak. Bu esneklik önemli; temel mobil ödeme hizmetlerine erişimi artırmaya çalışan bir ülkenin operasyonel sorunları, gelişmiş anlık ödeme ağlarına ve uluslararası para transferlerine sahip bir ülkeninkinden farklı olabilir.
Vitai, daha geniş girişimi üç öncelikle tanımladı: dijital dolandırıcılığı azaltmak, siber güvenliği güçlendirmek ve dijital finans ekosisteminin hazırlık düzeyini iyileştirmek. Üye ülkelerin fikir ve politika deneyimlerini paylaşması bekleniyor. Böylece plan, yalnızca Tayland düzenlemelerinin başka ülkelere aktarılmasından ziyade ortak öğrenmeye hizmet edecek.
Belge, IMF ve Dünya Bankası’nın ülkelerin riskleri yönetirken finansal teknolojiyi benimsemelerine yardımcı olmak için 2018’de başlattığı Bali Fintech Gündemi’nin de devamı niteliğinde. Bangkok girişimi daha belirli bir soruna odaklanıyor: dijital finans hizmetlerini hâlihazırda kullanan insanları bu hizmetlerden yararlanan suçlulardan korumak.
Kayıpların boyutu dikkatle yorumlanmalı
Vitai, siber bağlantılı dolandırıcılık ve tehditlerin ekonomik zararının yaklaşık 1,03 trilyon dolar olduğunu, bunun üçte ikisinden fazlasının Asya’da gerçekleştiğini belirtti. Tayland Merkez Bankası yazarları ise yıllık küresel toplamı yuvarlayarak 1 trilyon dolar olarak veriyor ve dünya genelindeki yetişkinlerin yaklaşık yüzde 50 ila 70’inin dolandırıcılık girişimine maruz kaldığını söylüyor.
Bu rakamlar farklı şeyleri ifade ediyor. Bir dolandırıcılık girişimine maruz kalmak para kaybetmekle aynı değil; siber tehditleri geniş kapsamda ele alan bir tahmin de dar biçimde tanımlanmış ödeme dolandırıcılığı toplamıyla bir tutulmamalı. Tahminler sorunun boyutunu ortaya koyuyor ancak her ülkenin kayıplarını karşılaştırmaya yarayan tek ve ortak bir ölçü sunmuyor.
Bölgesel bir değerlendirme de önemli bir ayrım ortaya koyuyor. ASEAN+3 Makroekonomik Araştırma Ofisi, 12 Ekim 2026’da yayımladığı dijital dolandırıcılık değerlendirmesinde, finansal istikrar üzerindeki etkilerin sistem genelinde görüldüğüne dair kanıtların sınırlı olduğunu belirtiyor.
Bu bulgu, hane halkları ve işletmelerin uğradığı zararı önemsiz saymıyor. Belgelenmiş kayıpları ve güvene yönelik tehditleri, dolandırıcılıkların finansal sistemi şimdiden istikrarsızlaştırdığı yönündeki daha güçlü iddiadan ayırıyor. Yazarlar Benyaporn Chantana, Ivan Lim ve Prashant Pande ise dolandırıcılıkların ölçeği ve kalıcılığının sektörler ve yargı bölgeleri arasında koordineli eylem gerektirdiğini savunuyor.
Bu ayrım, Vitai’nin dolandırıcılığı küresel ölçekte yapısal bir risk olarak tanımlamasını değerlendirirken yararlı. Dolandırıcılık, tasarrufları tüketebilir, finansal hizmet sağlayıcılarına yük getirebilir ve insanları dijital hizmetlerden uzaklaştırabilir; ancak bunların hiçbiri tek başına yakın vadede bir bankacılık krizine yol açacağı anlamına gelmez.
Onaylanan bir ödeme de dolandırıcılığın parçası olabilir
En zor sorunlardan biri, mağdurların ödemeyi kendilerinin onayladığı dolandırıcılık vakaları. Suçlular bir yatırım grubu aracılığıyla güven kazanabilir, bir yakını taklit edebilir ya da acil bir para transferi gerektiğine birini ikna edebilir. Talimat gerçek müşteriden geldiği hâlde, bu talimata aldatma yol açmış olabilir.
ASEAN+3 Makroekonomik Araştırma Ofisi, bu tür onaylı ödeme dolandırıcılıklarının özellikle zorlayıcı olduğuna dikkat çekiyor; çünkü manipülasyon çoğunlukla finans kuruluşları devreye girmeden gerçekleşiyor. Bu nedenle suç sürecinin önemli bölümleri, finansal düzenleyicilerin doğrudan yetki alanı dışında kalabiliyor.
Tayland Merkez Bankası yazarları bu sorunu Ploy adlı bir örnek üzerinden anlatıyor. Ploy, kimliği belirli bir mağdur değil, gerçek dolandırıcılık deneyimlerinden derlenmiş bir örnek olarak açıkça tanımlanıyor. Dijital becerisi olan Bangkoklu bir kafe sahibi, bir yatırım grubuna dâhil oluyor; görünürdeki alım satım kazançlarının etkisiyle birikimlerini ve borç aldığı parayı yatırmaya ikna ediliyor. Parasını çekmek istediğinde ise hesabının dondurulduğunu ve kendisinden sahte bir vergi ödemesi istendiğini görüyor.
Bu örnek, yalnızca kimlik doğrulamanın neden yetersiz kaldığını gösteriyor. Para transferi yapan kişinin kimliğini doğrulamak, o kişinin aldatılıp aldatılmadığını ortaya koymuyor. Müdahalenin; olağan dışı işlem tespitini bankaların, telekomünikasyon işletmecilerinin, dijital platformların ve kolluk kuvvetlerinin eylemleriyle birleştirmesi gerekiyor.
Örnek, dolandırıcılığın finansal kapsayıcılığa nasıl zarar verebildiğini de gösteriyor. Para kaybı doğrudan zarar; ancak korku, stres ve güven kaybı da mağdurları bankacılık uygulamalarından ve finans hizmetlerine erişimi kolaylaştırmak için tasarlanan diğer hizmetlerden uzaklaştırabiliyor.
Tayland’ın yerel kuralları hizmet sağlayıcıları denetime tabi tutuyor
Tayland’ın hazırlıkları uluslararası planla sınırlı değil. Kamuoyu görüşüne 18 Mart 2025’e kadar açılan Tayland Merkez Bankası taslak yönergeleri; dolandırıcılığı önleme, izleme, müdahale, çözüm ve etkilenen müşterilere desteği kapsayan dolandırıcılık yönetimi politikaları önerdi. Sahte hesapları ve müşteri kontrollerini hedefleyen önlemlerle birlikte uygulamanın geçici olarak 1 Nisan 2025’te başlaması planlandı.
Suç geliri elde etmek ve bu geliri aktarmak için kullanılan banka ya da elektronik para hesabına sahte hesap deniyor. Taslak, hizmet sağlayıcıların bu tür hesapların riskini değerlendirmesini, müşteri işlemlerini kesintisiz izlemesini ve risk sınıflandırmalarını güncellemesini öngörüyordu. Kimlik doğrulama gereklilikleri de işlemin, ürünün ve hizmet kanalının riskine göre belirlenecekti.
Dolandırıcılık politikalarından ve ölçülebilir performans hedeflerinden yönetim kurulları ile üst düzey yöneticiler sorumlu olacaktı. Ticari bankalar, özel finans kuruluşları ve transfer edilebilir elektronik para sağlayıcılarının tüm gereklilikleri karşılaması bekleniyordu. Diğer sağlayıcılar ise yönergeleri sundukları hizmetlere göre uygulayabilecekti.
Müşterilere yönelik önlemler arasında 24 saat hizmet veren destek kanalları, belirli yanıt süreleri ve olayların çok sayıda müşteriye zarar vermesi ya da sağlayıcının itibarını etkilemesi durumunda merkez bankasına bildirimde bulunulması yer alıyordu. Diğer sağlayıcılarla, Kara Para Aklamayı Önleme Ofisiyle ve Tayland Kraliyet Polisiyle bilgi paylaşımı da taslağın parçasıydı.
Tayland Merkez Bankası yazarlarının daha sonraki açıklamasında, Nisan 2025’ten bu yana yürürlükte olan bir sorumluluk çerçevesinden söz ediliyor. Öngörülen dolandırıcılık önleme standartlarını karşılamayan finans kuruluşları ve diğer hizmet sağlayıcıları, ortaya çıkan kayıpların sorumluluğunu paylaşmak zorunda. Yazarlara göre sağlayıcılar, gerekli koruma önlemlerinin uygulandığını göstermekle yükümlü; başarısızlığı kanıtlama yükü müşterilere bırakılmıyor.
Bu açıklama, dolandırıcılık mağdurlarının her durumda otomatik olarak tazmin edileceği şeklinde yorumlanmamalı. Sorumluluk, geçerli standartlara ve sağlayıcının bunları karşılayıp karşılamadığına bağlı. Önceki taslak takvimiyle daha sonra yürürlüğe girdiği belirtilen çerçeve de bağlantılı önlemlere ilişkin; bunların nihai düzenleme metninin birebir aynı olduğu söylenemez.
Nakit, altın ve dolandırıcılıkla mücadelede açıklanan ilerleme
Ayrı bir sektör çerçevesinin 10 Eylül’de başlatılacağı duyuruldu. Merkez bankasını, ticari ve kamu bankalarını, ödeme sağlayıcılarını, bankacılık dışı kredi kuruluşlarını ve 2 binden fazla döviz bürosunu bir araya getiren çerçevede katılımcıların yasa dışı finansal faaliyetleri ve yolsuzluğu desteklememe taahhüdünde bulunması öngörüldü.
Somut önlemler arasında 5 milyon bahtı aşan nakit yatırımlar için ek inceleme ve en az 10 milyon baht değerindeki külçe altınların nakit alımına daha sıkı kısıtlamalar yer aldı. Bu kontroller, yasa dışı gelirlerin olağan dijital ödeme hesaplarının dışındaki kanallardan aktarılmasını hedefliyor.
Vitai, önceki 12 ayda büyük tutarlı nakit çekimlerinin yüzde 52, büyük tutarlı altın çekimlerinin ise yüzde 70 azaldığını belirtti. Bu değişiklikler, kara para aklama faaliyetlerinin azaldığına işaret olarak sunuldu; ancak çekim hacimleri tek başına suç gelirlerinin tamamını ölçmüyor.
Dolandırıcılığa daha doğrudan ilişkin bir gösterge ise mağdurların onayladığı ödemeler için açıklandı: Kayıplar 2026’nın ikinci çeyreğinde 1,8 milyar bahta geriledi. Bu, 2024’ün aynı çeyreğine kıyasla yüzde 80 düşüş anlamına geliyor. Açıklanan düşüş, 2024’ün ikinci çeyreğinde yaklaşık 9 milyar bahtlık bir karşılaştırma değerine ve kabaca 7,2 milyar bahtlık azalmaya işaret ediyor.
Bu üç aylık ödeme dolandırıcılığı ölçüsü, Tayland’da 2024 için tahmin edilen 1,76 milyar dolarlık yıllık dolandırıcılık kaybıyla doğrudan karşılaştırılamaz. Dönemler, para birimleri ve kategoriler farklı. Veriler daha dar bir sonuca işaret ediyor: Bu ödeme dolandırıcılığı kategorisinde bildirilen kayıplar keskin biçimde geriledi; ancak daha geniş dolandırıcılık sorunu hâlâ önemini koruyor.
Bölgesel adımlar bankaların tek başına çalışamayacağını gösteriyor
Filipinler, planın amaçladığı koordinasyona benzer bir örnek sunuyor. ASEAN Vakfı İcra Direktörü Piti Srisangnam, dolandırıcılık merkezlerinin daha önce Kamboçya, Tayland ve Vietnam çevresinde yoğunlaşmışken Filipinler, Myanmar ve Timor-Leste’ye yayıldığını söyledi.
Global Anti-Scam Alliance’ın bir araştırmasına atıfta bulunan Piti, Filipinlilerin neredeyse yüzde 80’inin dolandırıcılarla iletişime geçtiğini belirtti. Bu oran, Tayland Merkez Bankası yazarlarının dünya geneli için verdiği yüzde 50 ila 70 aralığından yüksek. Ancak farklı nüfuslar ve anket yöntemleri nedeniyle bu oranları ülkeler arasında kesin bir sıralama olarak değerlendirmemek gerekiyor.
Scam Ready ASEAN Programı’nın, planlanan 2 bin eğitici eğitmen ağı aracılığıyla 3 milyon kişiye ulaşması hedefleniyor. Aktarılan tarihte programda 105 eğitici eğitmen bulunuyordu; bu, hedefin yüzde 5,25’ine karşılık geliyor. Filipinler programı, Filipinler Banka Pazarlama Birliği, Google ve Filipinler Merkez Bankası dâhil ortaklarla yaklaşık 1 milyon kişiye, yani bölgesel hedefin üçte birine ulaşmayı amaçlıyor.
Filipinler Merkez Bankası Başkan Yardımcısı Bernadette Romulo-Puyat, eğitim çalışmalarının ötesine geçme gereğini şöyle açıkladı:
Dolandırıcılıkla mücadele, farkındalığın ötesinde adım atmayı ve iş birliği yapmayı gerektirir.
Filipinler Merkez Bankası ayrıca Finansal Hesap Dolandırıcılığıyla Mücadele Yasası kapsamındaki vakalar için Filipinler Ulusal Polisiyle bilgi paylaşımı anlaşması imzaladı. Polis, soruşturma, adalet ve menkul kıymetler alanındaki kurumlarla yapılan anlaşmaların ardından bu tür bir anlaşma imzalayan beşinci kamu kurumu oldu.
Bu girişimler aynı sorunun farklı boyutlarına odaklanıyor: insanların manipülasyonu tanımasına yardımcı olmak, finans kuruluşlarının dolandırıcılık kontrollerini güçlendirmek ve soruşturmacıların suç faaliyetlerinin izini sürmek için ihtiyaç duyduğu bilgilere erişmesini sağlamak.
Finansal güvenlik Tayland’ın daha geniş gündeminin parçası
Vitai, dijital dolandırıcılığın önlenmesini ülkenin dört önceliğiyle ilişkilendiriyor: hane halkı borçları, küçük ve orta ölçekli işletmelerin krediye erişimi, makul maliyetli finansal hizmetler ve dolandırıcılık, sahtekârlık ya da yolsuzlukla bağlantılı yasa dışı para. Bu bağlantılar doğrudan. Dolandırıcılık, hane halklarının birikimlerini ya da borç aldığı parayı tüketebilir; suç parası ise meşru işletmelerin de kullandığı hizmetlerden geçebilir.
Tayland Merkez Bankası yazarları güveni tehdit eden iki başka unsura da dikkat çekiyor. Az sayıda teknoloji sağlayıcısına bağımlılık, 2024’teki CrowdStrike olayında görüldüğü gibi tek bir kesintinin birçok kurumu etkilemesine yol açabilir. Dijital platformlar kullanıcıların seçeneklerini kısıtlayabilir; yapay zekâ kararlarında kullanılan taraflı veriler de sınırlı finansal geçmişe sahip kişileri dışlayabilir.
Bu sorunlar suç amaçlı dolandırıcılıktan ayrı; ancak toplantıların “Finansal Refah İçin Güvenli ve Kapsayıcı Dijital Finans” temasını açıklamaya yardımcı oluyor. Hizmetler güvenilir, adil ya da güvenli değilse erişim tek başına yeterli değil.
Tayland’ın toplantı gündeminde dijital ve yapay zekâ dönüşümü, küresel parçalanma karşısında dayanıklılık, iklim uyumunun finansmanı, demografik değişim ve uzun yaşam ekonomisi de bulunuyor. Vitai, pandemi sonrasında yıllık ortalama ekonomik büyümenin yüzde 2,4’te kaldığını; 1997 Asya finansal krizinin ardından ise yüzde 5,3 olduğunu belirtti. Aradaki fark 2,9 yüzde puan olsa da karşılaştırma ayrı ekonomik dönemleri kapsıyor ve yavaş büyümenin nedeninin dolandırıcılık olduğunu göstermiyor.
Takvim ve bekleyen kararlar
Önemli tarihler, Tayland’ın yerel hazırlıklarını uluslararası duyuruyla buluşturuyor:
- 18 Mart 2025: Dijital dolandırıcılık yönetimine ilişkin taslak yönergeler için kamuoyu görüşü süreci sona erdi.
- Nisan 2025: Tayland Merkez Bankası yazarlarına göre hizmet sağlayıcıların sorumluluk çerçevesi yürürlüğe girdi.
- 10 Eylül: Ayrı sektör taahhüdü ile nakit ve altın kontrolleri için duyurulan başlangıç tarihi.
- 12 Ekim 2026: Yıllık toplantılar başlıyor ve ASEAN+3 Makroekonomik Araştırma Ofisi dolandırıcılık değerlendirmesini yayımlıyor.
- 13 Ekim 2026: Tayland Maliye Bakanlığının dayanıklılık konulu ana etkinliğinin düzenlenmesi planlanıyor.
- 14 Ekim 2026: Bangkok Planı’nın açıklanması planlanıyor.
- 18 Ekim 2026: Yıllık toplantıların sona ermesi planlanıyor.
Maliye Bakanlığı etkinliğine IMF Başkanı Kristalina Georgieva, Dünya Bankası Grubu Başkanı Ajay Banga ve Finlandiya Başbakan Yardımcısı ve Maliye Bakanı Riikka Purra’nın katılması bekleniyor. Başbakan Yardımcısı ve Maliye Bakanı Ekniti Nitithanprapas, dolandırıcılığı önlemeyi yatırım, teknoloji ve Taylandlı işletmeler için fırsatlarla birlikte ele aldı.
Çözüm bekleyen temel konu uygulama. Planın beş temel unsuru kamuoyuna açıklandı; ancak ülkelerin 12 değerlendirmenin tümünü yasalara, denetime, para iadesi süreçlerine ve kayıplara ilişkin sorumluluklara nasıl yansıtacağı henüz netleşmedi. Pratik bir rehber niteliğindeki belgenin yayımlanması, kendi başına dünya çapında uygulanabilir yükümlülükler yaratmayacak.
Tayland’ın mesajı, planın başarı ilanı değil, yeni çalışmaların başlangıcı olması gerektiği yönünde. Asıl ölçütler; kurumların bilgiyi hızla paylaşması, şüpheli transferleri önlemesi, etkilenen müşterilere destek vermesi ve meşru finansal hizmetlere erişimi korurken parayı geri alabilmesi olacak.
Öne Çıkanlar
- Bangkok Planı’nın 14 Ekim 2026’da IMF ve Dünya Bankası Grubu Yıllık Toplantıları’nda açıklanması planlanıyor.
- Dijital dolandırıcılıkla mücadele için 12 politika değerlendirmesi ve beş temel eylem alanı içeriyor; bağlayıcı uluslararası kurallar getirmiyor.
- Tayland Merkez Bankası yazarlarına göre ülkede 2024’te dolandırıcılık kayıpları 1,76 milyar dolara ulaştı.
- Dolandırıcılık mağdurlarının onayladığı ödemelerden kaynaklanan kayıplar 2026’nın ikinci çeyreğinde 1,8 milyar bahta geriledi; bu, iki yıl öncesine kıyasla yüzde 80 düşüş demek.
- Tayland’ın hizmet sağlayıcı sorumluluk çerçevesi Nisan 2025’ten bu yana yürürlükte; sorumluluk, belirlenen koruma önlemlerinin uygulanmamasıyla bağlantılı.
- ASEAN+3 Makroekonomik Araştırma Ofisi koordineli eylem çağrısı yaparken dolandırıcılıkların sistem genelinde finansal istikrarı etkilediğine dair kanıtların sınırlı olduğunu belirtiyor.